


岐路に立つ円相場
概要
- 円相場は7月下旬に1ドル=163円99銭と、39年ぶりの円安・ドル高水準を付けた。その後、日米協調介入が実施されたものの、時間を稼ぐ行為にとどまったようだ。9月になると、円相場は一転して1ドル=152円台まで上昇した。1か月程度で10円超の円高・ドル安が進んだことになる。ベッセント米財務長官や日本銀行高官の発言などを受けて、日銀の9月利上げ観測が強まり、連続利上げなどこれまで以上にタカ派的な政策が想起されたためだった。
- 円相場を巡る経済ファンダメンタルズは39年ぶりの円安・ドル高をもたらすほど悪化しておらず、むしろ安定を取り戻しつつあるように見える。現在の円安・ドル高は、むしろ将来的な経済ファンダメンタルズの悪化懸念を反映したものと言える。そのため、原油価格の上昇による貿易赤字の拡大観測をもたらしている中東情勢が改善したり、財政悪化懸念をもたらしている食品の消費税減税の財源が示されたりすれば、将来的な経済ファンダメンタルズの悪化観測が後退し、円安・ドル高圧力が弱まる可能性がある。
- 現在のような円安が日本経済にとってプラスではないことは明白だ。そうした認識が広がり、政府や日銀がいつまでも金融緩和を必要とする「デフレのノルム」から脱却して、普通の政策を実施できるようになることが日本経済の変化を象徴する動きとなり、円安・ドル高のトレンドを変えるきっかけの一つになるのだろう。
- 円相場の岐路
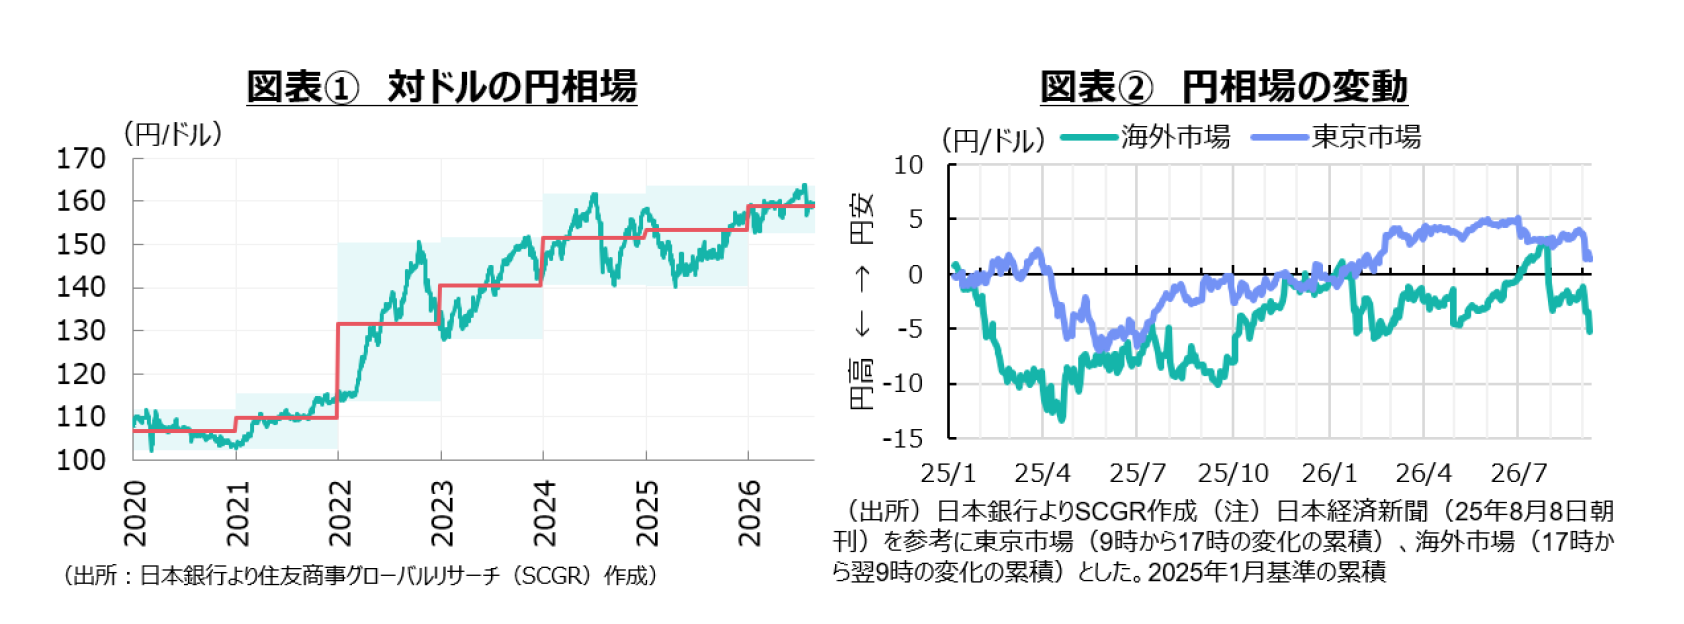
円相場が岐路に立とうとしている。対ドルの円相場は7月23日のNY市場で、1ドル=163円99銭と1986年11月以来39年ぶりに円安・ドル高水準となった(図表①)。その後、円相場は7月30日の円買い介入によって1ドル=162円80銭台から157円80銭台へ約5円の円高・ドル安となった。さらに、日米政府は7月31日に円買い協調介入を実施したことで、円相場は一時157円20銭前後まで上昇した。
7月末の日米協調介入は2011年以来15年ぶりであり、円買いの協調介入は1998年以来28年ぶりのことだった。また、この間の日本の介入額は15.4兆円と、過去最高を更新した。しかし、円安・ドル高基調を変えるようなものではなく、やはり時間を買う行為にとどまったようだ。実際、その後の円相場は1ドル=157~159円程度で推移するなど、小康状態を続けていた。
そうした中で、円相場は8月末にNY市場で1ドル=160円台と約1か月ぶりの安値水準まで下落した。ウォーシュFRB議長の8月28日のジャクソンホール会議での講演をきっかけに、市場では9月の米利上げ観測が強まったためだ。円相場を巡る材料として、中東紛争に伴う貿易赤字の拡大懸念による円安圧力、日銀の利上げが後手に回ることによる円安圧力、責任ある積極財政に伴う財政悪化による円安圧力など、日本発のものが多い構図には変化がない。その一方で、FRBは6月の会合では2026年内利下げから利上げへ観測が変化し、7月の会合でも3人の地区連銀総裁が利上げを支持するなど、米国の政策金利の方向性が明らかに変わった。また、2月の連邦最高裁判決を受けた関税還付や、中東紛争の長期化による軍事費拡大などから、米国の財政悪化への懸念も金利上昇を予想させやすかった。こうした中で、日米金利差の拡大観測から、円相場には円安・ドル高方向へ圧力がかかりやすくなっていた。
しかし、9月になると状況は一変した。円相場は9月9日に1ドル=152円台まで円高・ドル安方向に進んだ。ベッセント財務長官は9月1日、日本に対してリフレ政策をやめるように伝えたと明らかにし、日本銀行に対して事実上の利上げを求める姿勢を示し、その後「胴元」発言も飛び出した。また、利上げに前向きと捉えられる植田日銀総裁や高田日銀審議委員の9月初旬の発言を踏まえ、日銀が利上げペースを加速する可能性もあるという見方が市場で広がった。
円相場は、2022年以降の円安・ドル高トレンドから転換する段階に至っているのか、それとも一時的な変動に過ぎないのか、岐路に立っているように見える。7月末に比べると、円相場は1か月程度で10円超の円高・ドル安になった計算だ。その一方で、それでも1ドル=150円を下回る円安・ドル高水準に変わりはないという現実もある。
もっとも、経済ファンダメンタルズから見れば、円安・ドル高圧力が続いている。しかし、それが7月下旬に1ドル=163円99銭まで円安・ドル高に進むほどのものだったかというと必ずしもそうではない。現在の経済ファンダメンタルズというよりも、将来的な経済ファンダメンタルズの悪化予想、そこに投機筋の思惑が重なり、39年ぶりの円安・ドル高となったと考えられる。投機的な動きが為替市場では大きいといっても、相場の流れに乗る動きのほかに、その投機的な動きが何を判断材料にしているのかを考えておくことが重要だ。その判断材料は、経済ファンダメンタルズがさらなる円安・ドル高を助長する状態にあるのか、それとも円高・ドル安方向に切り替える方向にあるのかという現状分析と先行きの見通しなのだろう。
- 投機的な動き
国内投資家は、円安・ドル高予想を続けてきた中で、9月に入ってからやや見方を修正しているようだ。日本経済新聞(2025年8月8日朝刊)を参考に、円相場の取引時間によって東京市場と海外市場に分けた上で円相場の変化を計算してみると、国内投資家は円安・ドル高という見方を修正し、海外市場では日米協調介入後、円高・ドル安方向に見方を変えている(図表②)。
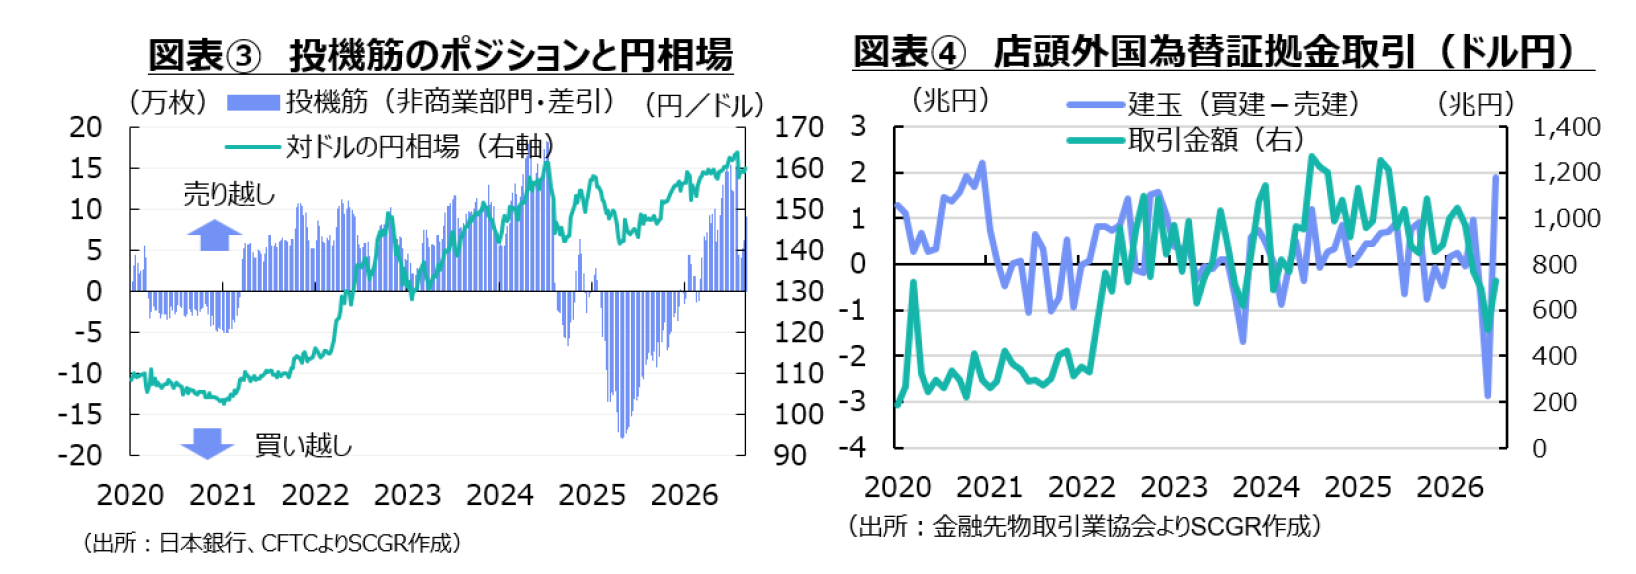
実際、7月末以降、投機筋の動きは抑制的になったとみられる。投機筋の代理指標として注目される米商品先物取引委員会(CFTC)のIMM通貨先物取引における非商業部門の動きを見ると、対ドルの日本円の売り越し幅は7月末の16.3万枚から8月初旬には4.5万枚まで縮小した(図表③)。売り越し幅はその後、緩やかに増加して9月1日までに9.2万枚まで回復した後、9月8日には1.1万枚の買い越しに転じた。買い越しは2月下旬以来であり、非商業部門は大きく投資ポジションを変更している。
なお、外国為替証拠金取引(FX)は2022年以降、円相場の取引水準を円安・ドル高方向に切り下げてきた。そうした動きは、取引金額が拡大する中で、建玉の振れが大きかったことからうかがえる(図表④)。また、円買い・ドル売り介入後の5月と6月の2か月連続の円買い越しからの反動が7月の164円に迫る円安・ドル高をもたらした素地の一つになっていたようだ。
- 経済ファンダメンタルズからみると、それほど円安・ドル高圧力は高まっていない
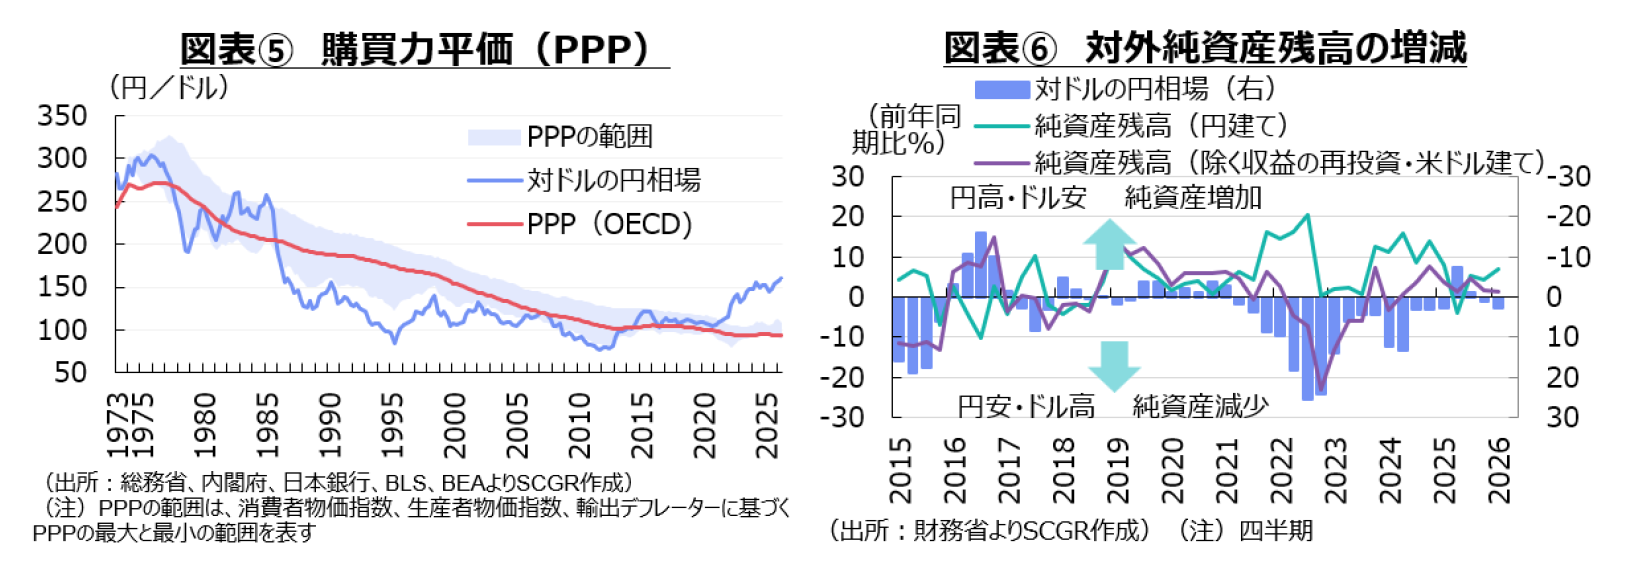
長期的な視点から見れば、購買力平価要因は円高・ドル安要因となっている(図表⑤)。日本の消費者物価指数の上昇率の方が米国よりも低い。言い換えると、円の通貨価値が相対的に損なわれていない。ただし、これは長期的かつ理論的な話であって、短期では慣性の力が働くかのように、購買力平価要因は円高・ドル安方向に作用していない。
また、対外純資産要因は、どちらかというと円高・ドル安要因になっているものの、それほど強くない。対外純資産残高は対外投資が増加していることもあり、積み上がっている(図表⑥)。しかし、そのペースは鈍いものとなっている。円建て評価で膨らんでいる面もあるため、簡便的にドル建て表記にして、実際の資金フローを伴わない海外現地法人の収益の蓄積である「収益の再投資」を除くと、増加ペースはさらに鈍い状況となる。つまり、対外純資産要因は引き続き円高・ドル安要因であるものの、その影響力は小さい。
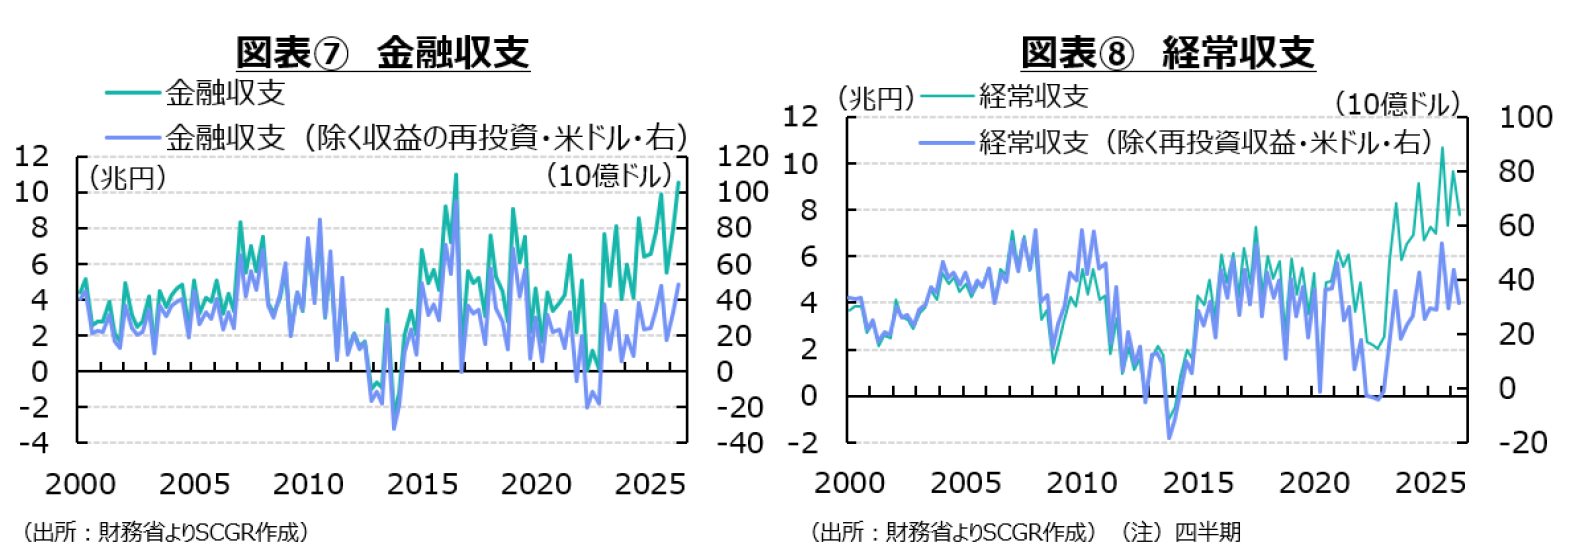
対外純資産残高の直近の動きを類推するために、金融収支の動きを確認しておく(図表⑦)。2026年第2四半期(Q2)にかけて証券投資が減少している一方で、直接投資や金融派生商品、その他投資が増加しているため、金融収支全体としては流出額が増加している。これも円安効果があるため、簡便的にドル建て表示にして、実際の資金フローを伴わない収益の再投資を除いてみると、金融収支の海外流出額は大幅に縮小する。その金額は2000年代後半や2010年代後半を下回っている。これは、海外への資金流出の鈍さ、すなわちドル買い圧力が弱いことを示唆している。
また、経常収支の動きを見ると、経常黒字が続いているものの、円建て表記によって膨らんでいる部分が大きい。これもドル建てに修正し、再投資収益を除いてみると、黒字額は大幅に減少する。コロナ禍前の2010年代よりも黒字額はやや少ない計算になる。これも、対外資産の積み上がりペースが鈍いことを示している。
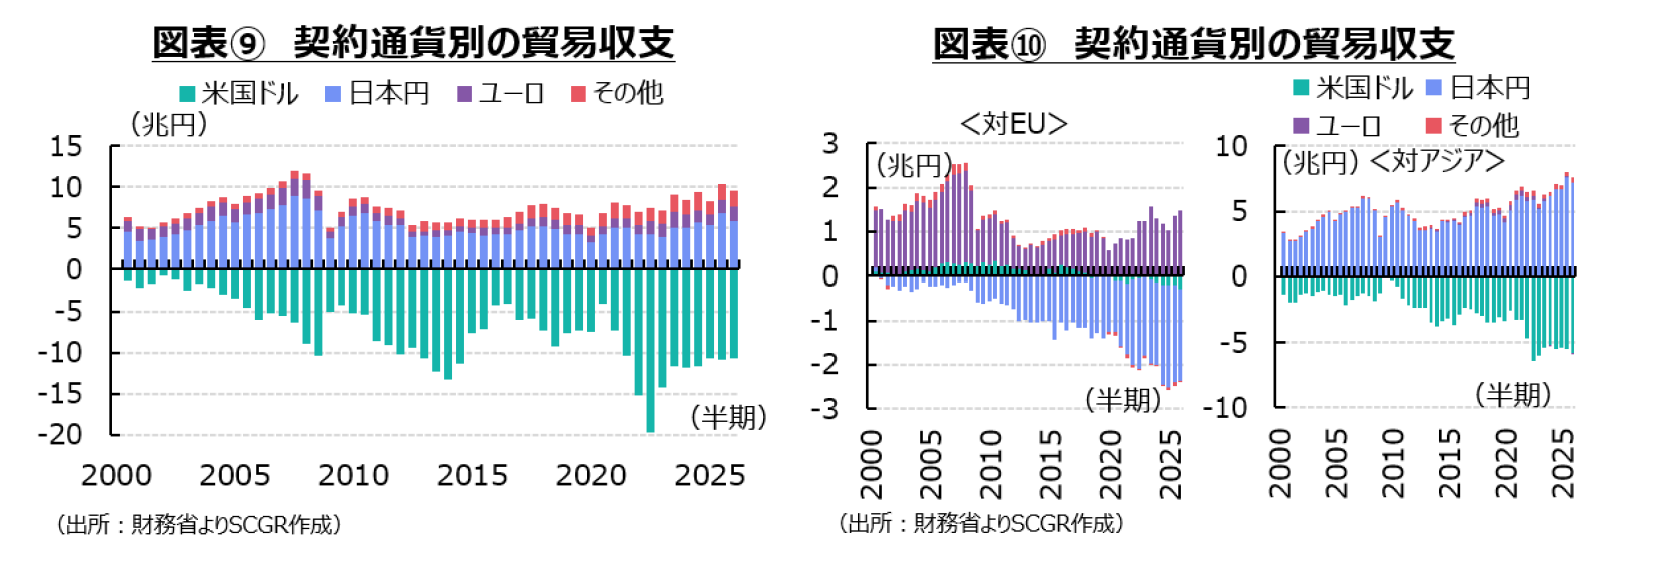
それに加えて、経常収支の中身の変化も、円安・ドル高圧力となっている一面がある。例えば、経常収支のうち貿易収支を見ると、赤字額はそれほど縮小していない。その一方で、契約通貨別に見ると、ドル契約の貿易赤字額が半期で10兆円超あり、それが円安・ドル高圧力になっている。また、対EUの貿易収支を見ると、円契約の貿易赤字が拡大してきた。日本の対EU貿易収支が赤字ということは、EUの対日貿易収支が黒字であり、その海外主体が円を持つので、その円を他通貨に換える動機が生じ得る。つまり、円安圧力になりやすい。この部分は半期で2兆円超の規模にとどまるものの、コロナ禍以降で2倍近くに拡大している。また、対アジアの貿易収支を見ると、ドル契約の赤字額が拡大している。こうした動きがドル契約の貿易赤字が思ったほど減少していない一因になっているようだ。
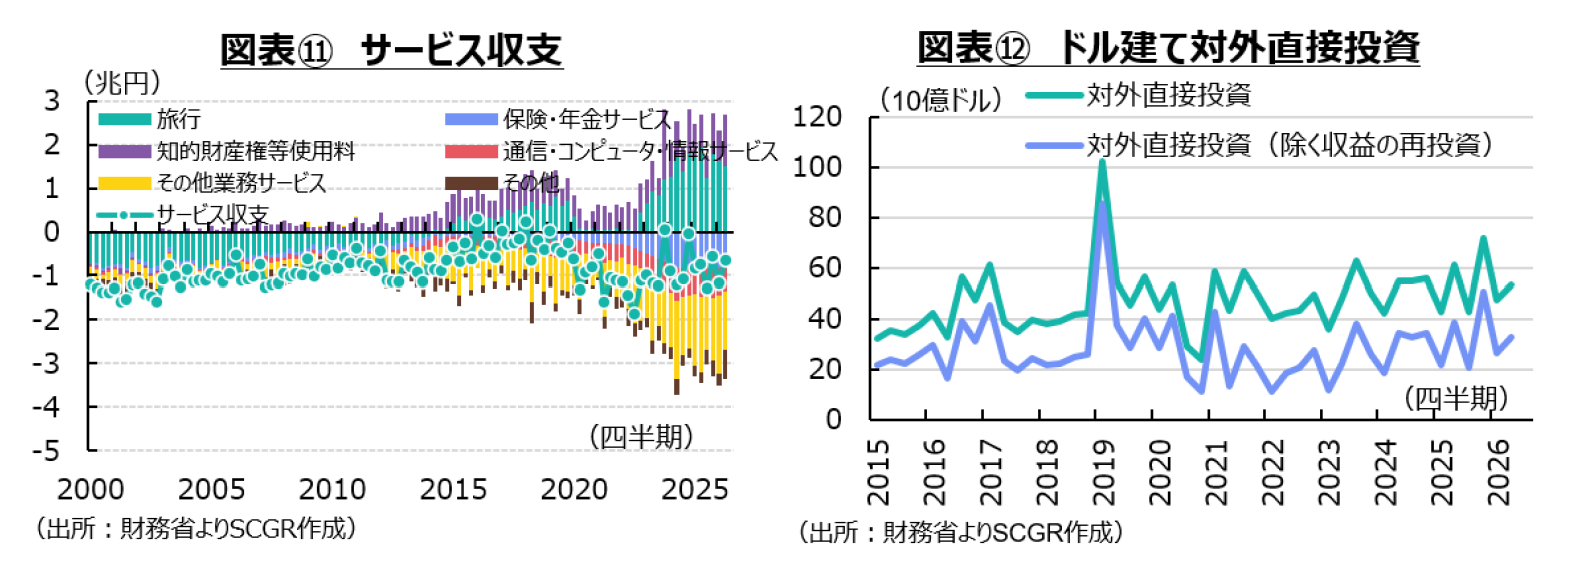
サービス収支の赤字額は、ならしてみれば安定している(図表⑪)。拡大が話題となってきたデジタル赤字は四半期で見ると直近の最大は2025年Q2(▲1.77兆円)であり、その後やや縮小している。そのため、デジタル赤字による円安・ドル高圧力が残っているものの、足元にかけて強まっているわけではない。
そのほか、旅行収支の黒字額は高水準を維持しているものの、中国人の団体旅行の抑制などもあって、伸び悩んでいる。緩やかに拡大している知的財産権等使用料の黒字は、親子間取引が多いこともあって必ずしも為替取引を伴わない場合もあり、黒字額の見た目ほど円高・ドル安圧力にはならないとみられている。2024年にかけて拡大してきた保険・年金サービスの赤字額は高止まりしている。これは、変額年金などの再保険の増加が一服し、2024年頃からおおむね横ばいとなっていることを示唆している。そのため、円安・ドル高圧力になっているものの、そこから一段と強まっているわけではない。こうした点を踏まえると、サービス収支の赤字は円安・ドル高圧力であるものの、7月下旬にかけて円安・ドル高をもたらした主因とは言い難いと考えられる。
第一次所得収支の黒字は、足元にかけてやや縮小した。再投資収益(約2.8兆円)の計算上、足元にかけて仮置きされているため、実際の影響はその部分が確定してから明らかになるものの、現時点では配当金・配分済支店収益が縮小した影響が大きかったと考えられる。また、第二次所得収支の赤字も足元にかけて縮小しており、経常黒字の縮小要因となった。
また、金融収支のうち直接投資の動向を確認すると、対内直接投資は引き続き大きくないため、対外直接投資の動きが重要だ。この1年間の対外直接投資のうち約5割が株式資本、約4割が収益の再投資、残りの1割が負債性資本だった。対外直接投資について、ドル建て表示にして実際の資金フローを伴わない「収益の再投資」を除いてみると、2022年頃から株式資本を中心に緩やかに回復していたものの、2016~17年の水準に比べるとなお低い(図表⑫)。つまり、当時に比べて日本から海外に投資資金が流出していない、すなわち円売り・ドル買いがそれほど生じていないことになる。
証券投資の動きにも変化が見られる(図表⑬)。対外証券投資は2025年Q4から2026年Q1にかけて減少し、2026年Q2には1,400億円程度にとどまった。その一方で、対内証券投資は2026年Q2にかけて5四半期連続でプラスだった。つまり、海外投資家による日本への証券投資は、ネットで中長期債を中心に増加してきた。証券投資全体で見るとマイナスであるため、海外投資家による対日投資の方が大きかった。つまり、円高・ドル安圧力が生じていたことになる。もちろん、証券投資なので為替リスクヘッジを活用するなど、為替変動の悪影響を回避する取り組みがあわせて実施されている可能性は否定できない。しかし、少なくとも円安・ドル高圧力が高まるような状況ではなかったようだ。
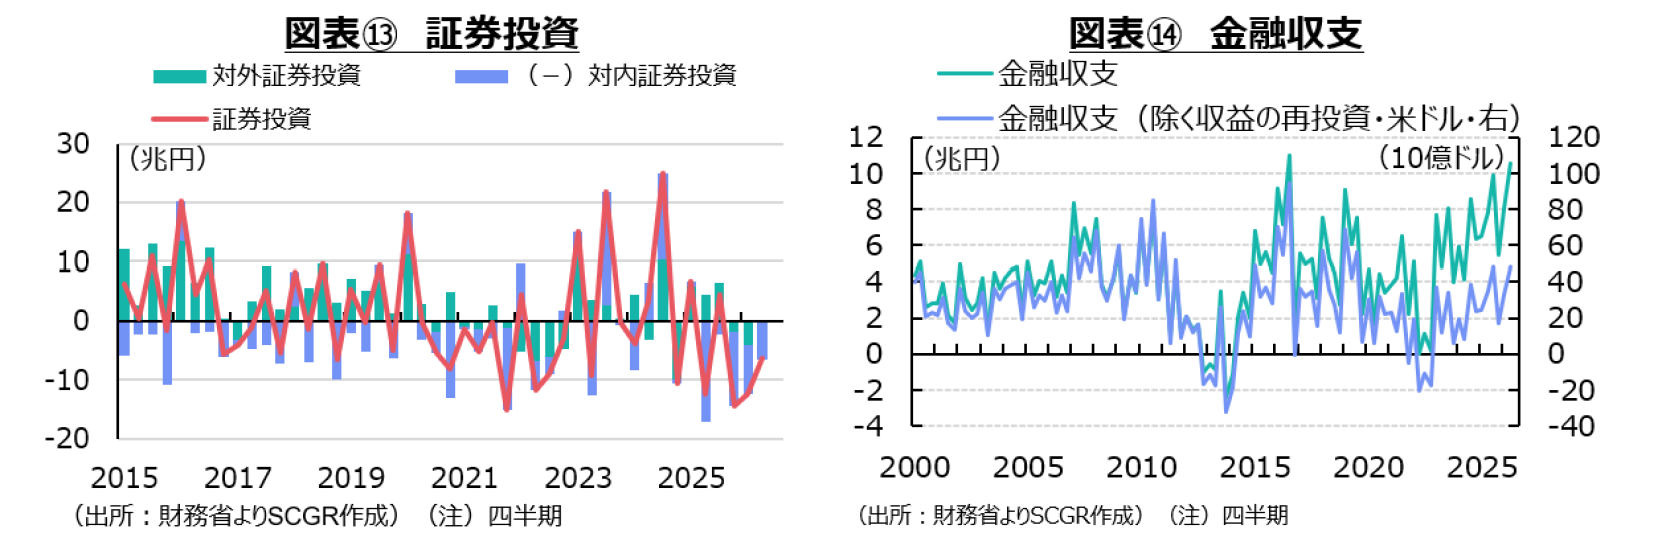
こうした金融収支について、実際の資金フローを伴わない収益の再投資を除き、ドル建て表記に直してみると、円建ての金融収支に比べて海外への資金流出が限られていることが改めて確認できる(図表⑭)。ならしてみれば、2025年以降おおむね横ばい圏にあり、2026年7月末の円安・ドル高水準をもたらした要因が経済ファンダメンタルズだったとは言い難い。
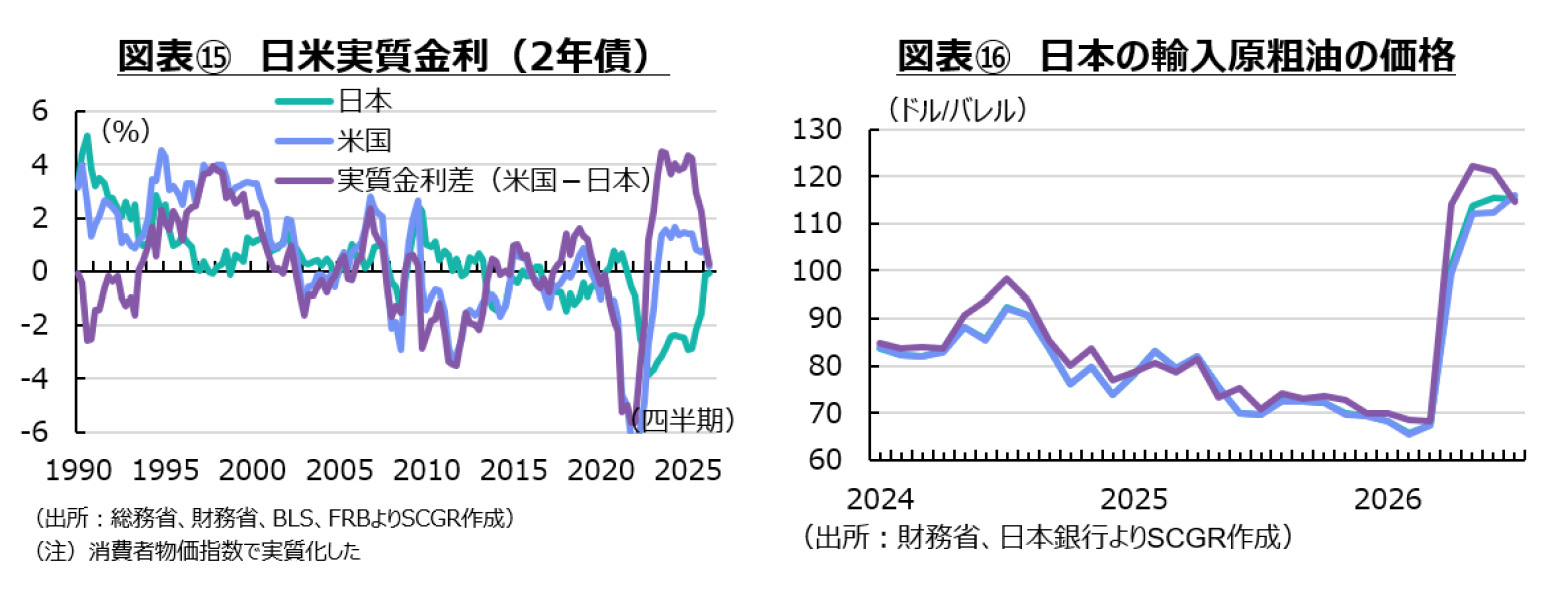
また、日米金利差も、163円99銭の円安・ドル高水準まで円相場を押し下げるようなものではなかった(図表⑮)。日米の実質金利差は2026年Q2にゼロに近づいていた。日本では、金利が上昇する一方で、物価上昇率が縮小しており、実質金利は大幅なマイナスからゼロ近傍に近づいた。それに対して米国では、金利が低下する中で物価上昇率が拡大し、実質金利はゼロ近傍に近づいていた。そのため、日米の実質金利差は縮小しており、円相場に及ぼす影響は小さくなっていると考えられる。
- 円安・ドル高トレンドの転換のきっかけ
足元までの経済ファンダメンタルズは大きな円安・ドル高圧力ではないものの、将来的な経済ファンダメンタルズから円安・ドル高圧力が高まるという見方が根強いのだろう。
実際、輸入原油価格の上昇に伴う先行きの貿易赤字の拡大観測などから、円安・ドル高という見立ては多い。輸入原油の価格を見ると、2月時点の1バレルあたり約70ドルから足元では110ドルを上回っている(図表⑯)。中東情勢には打開策が見えていないこともあり、今後の輸入原油価格が高止まりすると予想されている。これは、貿易赤字の拡大や経常黒字の縮小観測につながりやすい。2022年に貿易赤字が20兆円超まで拡大したことも記憶に新しい。
また、現在のところ明確な財源が示されていない中で、食品の消費税減税も予定されている。それは財政悪化から円安・ドル高圧力となり得る。「QUICK月次調査<外為>」の2026年9月調査によると、日本の長期金利が3%を超えた主因として「日本の財政悪化懸念」(48%)という回答が全体の半数近くに及んだ。財政悪化懸念は、「日銀の利上げ継続観測」(24%)や「日本経済の成長期待」(4%)を上回った。良い金利の上昇であれば、円高・ドル安圧力になる一方で、財政懸念による金利の上昇は悪いものであり、円安・ドル高圧力になり得る。円高・ドル安に振れる目ぼしい要因が見当たらない先行きの見通しが、現在の円安・ドル高を自己実現させていると言える。
日米金利差の拡大観測もある。日銀が利上げを実施しても、それ以上のペースでFRBが利上げを実施する可能性がある。トランプ大統領は利下げを求める一方で、米国の物価上昇を抑制するために、FRBは利上げに迫られ得る。また、2022年のように、利上げが後手に回り、高めの水準まで政策金利を引き上げざるを得ない状況に陥ることも想定外ではない。
ただし、前述のように経済ファンダメンタルズは、163円99銭という39年ぶりの円安・ドル高をもたらすほど悪化しておらず、むしろ安定を取り戻しつつある動きも見られた。そのため、何らかのきっかけで円相場への影響が大きく修正される可能性があることも事実だろう。その可能性としては、例えば、現在の懸念材料である中東情勢が落ち着き、原油などエネルギー価格が落ち着く見通しが立つことが挙げられる。また、財政悪化懸念をもたらしている現在の日本の財政政策が、財源の確保などを見直すことも挙げられる。さらに、日本銀行が利上げにより積極的な姿勢となり、日米金利差が縮小していくという見方が強まることも可能性の一つだろう。
現在のような円安が日本経済にとってプラスではないことは明白だ。そうした認識が広がり、政府や日銀がいつまでも金融緩和を必要とするデフレのノルムから脱却して、普通の政策を実施できるようになることが、日本経済が変化したことを象徴する動きとなり、円安・ドル高のトレンドを変えるきっかけになるのだろう。
以上
記事のご利用について:当記事は、住友商事グローバルリサーチ株式会社(以下、「当社」)が信頼できると判断した情報に基づいて作成しており、作成にあたっては細心の注意を払っておりますが、当社及び住友商事グループは、その情報の正確性、完全性、信頼性、安全性等において、いかなる保証もいたしません。当記事は、情報提供を目的として作成されたものであり、投資その他何らかの行動を勧誘するものではありません。また、当記事は筆者の見解に基づき作成されたものであり、当社及び住友商事グループの統一された見解ではありません。当記事の全部または一部を著作権法で認められる範囲を超えて無断で利用することはご遠慮ください。なお、当社は、予告なしに当記事の変更・削除等を行うことがあります。当サイト内の記事のご利用についての詳細は「サイトのご利用について」をご確認ください。
 レポート・コラム
 SCGRランキング
 メディア活動情報

- 2026年10月29日(木)
15:00~17:00、新社会システム総合研究所主催『SSKセミナー』で当社シニアアナリスト 宮之原 正道が講演いたします。会場・オンラインのハイブリッド開催。 - 2026年10月13日(火)
『日刊産業新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年10月13日(火)
ラジオNIKKEI第1『マーケット・トレンドDX』に、当社経済部長 本間 隆行が出演しました。 - 2026年10月9日(金)
『日刊産業新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年10月7日(水)
『日刊産業新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。
Copyright(C) Sumitomo Corporation Global Research Co. Ltd. All rights reserved.
