


イラン情勢緊張から半年後のアフリカ:(1)東アフリカ
概要
- 東アフリカ地域では、イラン情勢緊張による世界的なエネルギー価格高騰を受け、半年以上経過した現在もエチオピアやケニアなどでインフレの加速傾向が続く。
- これまでのところ深刻な燃料不足などの大きな混乱は見られないが、イラン情勢が招いた危機を契機に、域内でのエネルギー安全保障強化の動きが加速している。
- ただし、バブ・エル・マンデブ海峡やエチオピア北部などでの地政学リスクが増大しており、注視が必要だ。
はじめに
2026年2月28日の米・イスラエルによるイランへの共同軍事作戦から半年強が経過した。米・イランの攻撃の応酬は断続的に続き、和平合意までの道のりはいまだに見えない。さらに、イエメンの親イラン軍事組織・フーシ派によるバブ・エル・マンデブ海峡の実効支配や、サウジアラビアの石油関連施設への攻撃が続くなど、影響は中東全体に拡大しつつある。
本稿では、依然として中東地域でのエネルギー生産やサプライチェーンの混乱などが続く中で、イラン情勢緊張から約半年間で生じた東アフリカ地域への影響や変化を概観するとともに、今後の注目点やリスクを洗い出すこととする。
なお、イラン情勢の緊張直後(26年4月)のサブサハラ・アフリカ各地域への影響に関する分析・予測は、本稿との比較のためにも「緊迫続くイラン情勢とアフリカへの影響:(1)東アフリカ」、「緊迫続くイラン情勢とアフリカへの影響:(2)南部アフリカ」、「緊迫続くイラン情勢とアフリカへの影響:(3)西アフリカ」を参照されたい。
1.東アフリカ経済への影響
アフリカ開発銀行(AfDB)は26年5月、東アフリカ地域(注1)の26年の実質GDP成長率の予測を26年1月時点の6.4%から、5.9%に下方修正した。同引き下げは、東アフリカが石油精製品の約7~8割、肥料の約3~4割を中東諸国からの輸入に依存する貿易構造から、価格や供給の不安定化といった外的ショックに対して脆弱であることを反映している(2024年、国連貿易統計)。それでも依然として26年のアフリカ全体の成長率予測4.2%と比較すると東アフリカでは高成長が見込まれている。
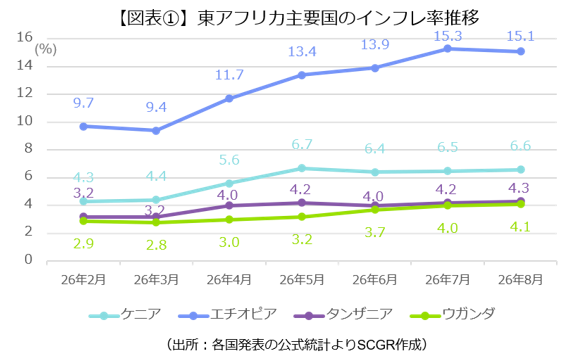
東アフリカ主要4か国のインフレ率をみると(図表①)、イラン情勢緊張前の26年2月と比べて、全ての国で開戦前の水準を上回る状況が続いている。これは、南部アフリカ地域や西アフリカ地域とは異なる特徴を示している。
- 燃料価格高騰が主たる要因も
26年2月末の紛争勃発前にこれら4カ国は、世界的な油価および食料価格の低迷を受け、ディスインフレプロセス局面にあった。しかし、東アフリカ地域は、サブサハラの中で最も中東地域に地理的に近接しており、かつ域内に大規模な産油国がないため、中東からのエネルギー輸入の依存度が高い。したがって、紛争開始直後から予想されていた通り、油価高騰に伴うインフレの影響が、半年が経過した現在も同地域では色濃く表れていることを示している。
こうした状況を予め見据えて、東アフリカ各国もインフレ対策を進めてきた。燃料のほぼ全量を輸入し、かつ内陸国のエチオピアでは、油価高騰が物流コストに転嫁されやすい。政府は国内での燃料供給の混乱を回避すべく、26年3月に緊急燃料補助金の支出を再び強化した。それでもインフレ率は26年3月の9.4%から、7月には15.3%まで加速した。インフレ率を一桁台に抑制することを目標としているエチオピア中銀(NBE)は、インフレ抑制のために26年7月の金融政策委員会(MPC)で金利を100bps引き上げ、16.00%とした。8月のインフレ率は15.1%と若干鈍化している。
ケニアでもインフレ率は26年3月の4.4%から、8月に6.6%まで加速した。ケニア中銀は依然として政策金利を3会合連続で8.75%に維持しているものの、中銀のインフレ目標値である5±2.5%の上限に徐々に近づいている。タンザニア中銀は5月に50bps利上げした。このように東アフリカ主要各国は、金融緩和局面から一転して、イラン情勢緊張後に金融引き締め、もしくは慎重にスタンスを維持する政策に変更している。
他方で、東アフリカでは、食品の消費者物価指数(CPI)バスケットに占める割合がエチオピアで54%、ケニアで33%、タンザニアで28%と高い割合を占めている。燃料、交通費などの割合は、同バスケットの概ね10~20%程度のため、燃料価格の高騰以上に、食料価格の上昇の方がインフレを招きやすい構造だ。東アフリカでは近年の好天の影響を受けて農業生産が好調なため、食料価格の上昇は比較的落ち着いている。したがって、食料と燃料価格の上昇が同時に起こっていないことは、イラン情勢緊張後の東アフリカのインフレ加速を、ある程度抑える要因となっていると考えられる。
- 自国通貨も軟調で推移
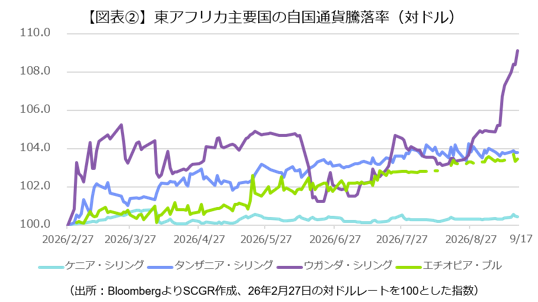
図表②は東アフリカ主要国の通貨の動きを示したものだ。紛争勃発前日の2月27日の対ドルレートを100とする指標を取ると(数値が100を上回るほど自国通貨の騰落率が大きいことを示している)、紛争前の水準に回復した国はない。
ケニアシリングは比較的安定した水準で推移しているが、タンザニア・シリング、エチオピア・ブルの下落が続いている。特にウガンダ・シリングの騰落率が大きい。ウガンダは主要輸出品である金やコーヒー、また海外出稼ぎ労働者からの送金により外貨収入を得ているものの、ケニアと比べると金額は少ない。また、ウガンダの外貨準備高は2025/26年度は輸入の約2.7か月分と、周辺国と比較しても蓄えが少ない状況だ(ケニアは約6.3か月分)。加えて、ウガンダでは「東アフリカ・パイプラインプロジェクト(EACOP)」などのエネルギー開発が外資主導で進められていることから、外貨準備が少ない中でドル需要が強いことが自国通貨安の要因となっているとみられる。自国通貨安は輸入価格を押し上げるため、インフレ加速要因となる。
2.今後の注目点とリスク
イラン情勢の緊張は、エネルギー輸入を中心に中東への依存度が高い東アフリカ経済がショックを受けやすい構造的課題を露わにしている。油価の高止まりが続き、供給面の不安が長引くほどに東アフリカ経済への影響は大きくなるとみられる。特にインフレの再加速は、各国中銀の金融引き締め政策を促しやすい。その結果として、個人・企業投資を冷え込ませ、経済成長率をさらに押し下げる可能性がある。また、インフレの高止まりは市民の不満を高め、暴動の動きを助長させる恐れもある。実際に、ケニアでは26年5月に公共交通事業関係者(ミニバスなど)らが燃料価格高騰への不満を訴える大規模な反政府抗議デモが発生。治安部隊との衝突により、少なくとも4人の死者が生じた。
(1) 域内エネルギー安全保障の強化進む
一方で、東アフリカ各国はこの危機を契機と捉え、域内でのエネルギー安全保障強化に向けたプロジェクトを加速させている。なかでもナイジェリア最大のコングロマリット企業であるダンゴテ・グループの動きが目覚ましい。
- ダンゴテ・グループが3つのプロジェクトを主導
同社は、ケニア東部ラム島に東アフリカ最大規模の製油所となる「東アフリカ製油所」の建設を発表。9月30日に起工式が行われる予定だ。同社がナイジェリア・ラゴス近郊で日量60~70万バレルの石油精製品を生産している「ダンゴテ製油所」の技術が東アフリカに水平移転される形だ。
事業費総額約160億ドルと推定される同プロジェクトについて、ダンゴテ社は株式3割、債券7割の割合で建設を進める予定だ。現在、同社はケニア、エチオピア、ルワンダ政府に対して株式出資の提案を行っている。計画通り2030年に同製油所が完成すれば、東アフリカ域内でのエネルギー自給率を大幅に高めることが可能となる。当面は、原料となる原油を中東やナイジェリアなど海外からの輸入が必要となるが、将来的には域内で開発中のウガンダ、ケニア、南スーダン産原油などの利用が見込まれる。
また、ダンゴテ社はエチオピア・ジブチでの石油パイプライン・貯蔵建設プロジェクトにも参画している。9月24日にジブチで起工式が行われ、ジブチのゲレ大統領、エチオピアのアビィ首相らが参加した。アデン湾に面するジブチのダメルジョグと、エチオピア・ソマリ州デウェレ間を結ぶ総延長120kmの石油パイプラインは2028年に完成する計画で、ジブチからエチオピアの首都アディスアベバへの燃料輸送時間が、従来の5日から1日に短縮される見込みだ。物流の効率化は、エチオピアでの燃料価格およびインフレの上昇を抑える効果も期待できる。
さらにダンゴテ社は同じくエチオピアのソマリ州でも、同地域で中国企業が開発を進める天然ガスを活用した年間300万トンの尿素肥料プラントの建設を進めるなど、東アフリカの「輸入代替」に積極的に取り組んでいる。
- ウガンダ原油生産、タンザニア電力
前述の、ウガンダ~タンザニア間を結ぶ原油パイプライン・プロジェクトであるEACOPの商業生産開始は2027年にずれこむとみられているが、両政府は輸出ハブとなるタンザニア・タンガ港周辺でのエネルギー施設の建設に意欲を示している。タンザニア沖では引き続き資源メジャーらが液化天然ガス(LNG)開発の検討を進めている。
さらに電力に目を向ければ、タンザニアでは26年8月に2,115MWの発電容量を有する「ジュリエス・ニエレレ水力発電所」が完成した。タンザニア政府は電力の余剰分を周辺国に輸出することに意欲的だ。世界銀行は「東アフリカパワープール(EAPP)」への電力供給能力強化に向けたウガンダ~タンザニア間の400kV高圧送電線整備に加え、「南部アフリカパワープール(SAPP)」向けのタンザニア~ザンビア間の330~400kVの高圧送電線整備を同時に支援している。26年2月にSAPPとEAPPは「クロスボーダー電力取引」に関する協力覚書(MoU)に署名していることから、将来的にはタンザニアを起点としてアフリカ南部と東部の電力網が連結するとの期待が高まっている。
(2) 財政・債務問題
他方で、東アフリカの一部の国では引き続き財政赤字や対外債務の問題もくすぶっている。油価高騰の影響を抑えるために、ケニアやエチオピアが行っている燃料補助金の支出拡大や、燃料にかかる付加価値税(VAT)の軽減といった政策は財政赤字の拡大につながりうる。財政赤字の拡大は信用の低下につながり、自国通貨安を通じて対外債務の利払い費を増加させ、赤字分を補填するためにさらに借り入れを増やすといった悪循環を招くため、注視が必要だ。
- ケニアとエチオピアの状況に注目
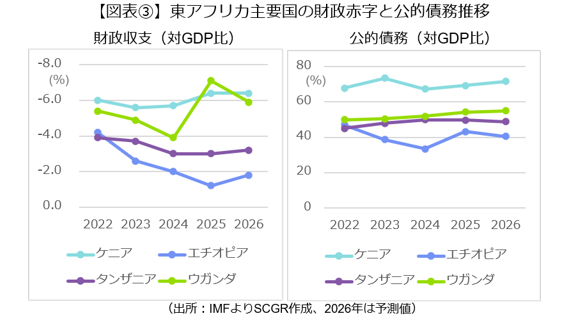
図表③は、東アフリカ主要4か国国の財政収支と公的債務の対GDP比での推移を示したものだ。これら4か国すべてで財政赤字が続いており、特にケニアは2026年に対GDP比で▲6.4%となる予測だ。ケニアでは27年8月の大統領選に向けてさらに歳出が増えると予測され、財政赤字が拡大するとの見方が多い。公的債務においてもケニアは対GDP比で71.6%(26年、IMF予測)と東アフリカ主要国の中でも突出して高い。ケニア政府は中期的に財政赤字を対GDP比で▲4.0%に縮小させ、2030年までに債務対GDP比を55%まで低下させるとのベンチマークを有しているが、実現には相当の歳入拡大と歳出の規律強化が必要だ。
ケニアは歳入の割合が対GDP比で14%程度と低く(AfDB、26年5月)、IMFからもインフォーマルセクターを含めた歳入基盤の拡大の取り組みが求められている。しかし、27年に選挙を控える中、政府は特に低所得者層に不人気な増税政策を忌避する傾向がみられる。ケニアでは2024年以降、増税などに反対する大規模な抗議デモが繰り返し発生し、死傷者が生じていることから政府も増税には慎重な姿勢を継続している。
このようにケニアでは歳入拡大に制約がある一方で、歳出についても大きく減らすことができない。その背景には、27年の大統領選で再選を目指すルト大統領による積極的なインフラ整備も大きな要因となっている。ルト氏の支持基盤の薄い地方部を含めた国内の鉄道・道路などのインフラ整備は、有権者の票の取り込みにもつながりうるためだ。
一方で、歳入拡大目標を達成できないことを背景に、ケニア向けのIMFの新規プログラム交渉は停滞している。そうした中でもケニア政府は資金調達を行う必要があることから、積極的に国債発行(インフラ国債、ユーロ債など)を行って乗り切っている状況だ。しかし、民間部門からの借入の依存度が高まると、利回りの水準が高まっていくとの観測から、26年7月に格付け大手・フィッチ・レーティングスはケニアの長期発行体デフォルト格付け(IDR)を「B-」に据え置くなど慎重な姿勢を維持している。
また、ルト大統領の肝入りの国家プロジェクトとして、政府は26年3月に「インフラ投資ファンド(NIF)」を設立。10年間で約400億ドル弱をインフラ整備向け資金に活用するとの野心的な計画だ。ファンドの初期の種銭としてケニアパイプライン公社(KPC)の政府持分の売却益(約8億ドル)と、国内携帯通信最大手・サファリコムの政府持分売却益(約19億ドル)が見込まれていたが、9月15日にケニア高等裁判所はこの資産売却を違憲として無効と判断。見通しが不透明な状況が続く。
23年にデフォルトに陥ったエチオピアでは、24年7月に開始されたIMFの財政支援プログラムの効果もあり財政赤字は縮小傾向にあったが、26年は再び小幅に赤字幅が拡大する見込みだ。外貨準備高は一時輸入の1か月分を下回る危機的水準に落ち込んだが、現在は2か月を上回る水準に回復している(IMF、26年7月)。また、26年8月にようやく10億ドルのユーロ債を保有する民間債権者団体向けの債務再編に関する道筋が整った(26年8月25日付住友商事グローバルリサーチ/デイリー・アップデート参照)。今後は公的債権者との合意に加え、実際のエチオピア政府による債権者への返済が滞りなく進められるかが、信用改善・格付け引き上げに必要な条件とみられる。
(3) 地政学リスク
- バブ・エル・マンデブ海峡
中東地域に地理的に近接する東アフリカは、その近さゆえに中東情勢緊張の物理的な影響に晒されている地域でもある。イエメンの親イラン反政府武装組織・フーシ派は、9月上旬から政府軍との戦闘に対して優勢に立ち、支配地域を拡大する動きを見せている。9月13日には紅海の地政学的要衝であるイエメンのペリム島を含むバブ・エル・マンデブ海峡を実効支配したと報じられている(9月13日、Al Jazeeraなど)。国際移住機関(IOM)によると、この戦闘により、イエメン国内では13万人の避難民が生じており、うちイエメンの対岸のジブチに3,000以上の避難民が到達したと発表している(9月21日、IOM)。ペリム島からジブチまではわずか20km程度しか離れていない。そのため、今後イエメン情勢がさらに混乱すれば、ジブチにとっても「対岸の火事」では済まない状況だ。フーシ派は、サウジアラビア関係の船舶を目標としているとの声明を出しているものの、輸出入の約9割以上をジブチに依存しているエチオピアにとっても、紅海の安定は国家安全保障に直結する課題となる。また、ソマリアのイスラム系過激派武装組織アル・シャバブの活動も活発している。アル・シャバブはイエメンのフーシ派やソマリア沖で活動する海賊とも連携をしているとみられており、今後のテロ活動などの動向に注視が必要だ。
- エチオピア北部・ティグライ情勢
そのエチオピアでは、北部のティグライ州での情勢にも注視が必要だ。2020~2022年の間にエチオピア連邦政府と「ティグライ人民解放戦線(TPLF)」との間で続いた「ティグライ紛争」は「プレトリア合意」の締結によって一時停戦に至った。しかし、その後、TPLFは25年に政党参加資格を抹消され、26年6月に実施された総選挙からも排除されたことを受け、政府との対立が表面化。8月初旬から、政府軍とTPLF軍によるドローンなどによる攻撃の応酬が続き、9月23日はTPLFが「防衛戦争」の開始を宣言するなど再び緊張が高まっている(26年9月24日付住友商事グローバルリサーチ/デイリー・アップデート参照)。
欧米諸国やアフリカ連合(AU)らは両者に自制を求めるよう働きかけを行っているが、エチオピア国内の他の反武装勢力もTPLFとの統一戦線の構築の意向を示している。また、非公式にTPLFを支援しているとみられるエリトリアや、スーダンなど周辺国も含め、影響の拡大が懸念される。
(4) エル・ニーニョの影響
また、今後の東アフリカ経済・インフレに影響を及ぼす要因として、エル・ニーニョが挙げられる。8月に世界気象機関(WMO)は、エル・ニーニョの影響により、東アフリカの降雨期にあたる26年10~12月の降水量は平年を上回り、かつ高温となると予測している(26年8月、WMO)。適量の降水はGDPの約2~3割を農業が占める東アフリカにとって、好ましいものとなる可能性がある一方で、降水量が極端に増加すれば洪水を引き起こし、食料生産を減少させる恐れもある。前述の通り東アフリカ各国のCPIバスケットのうち、食料品の割合が大きいため、食料価格の上昇はインフレの加速に直結するものとなる。また、イラン情勢の影響により、肥料価格も上昇している。ケニア政府は農家向けの肥料補助金や、トウモロコシ種子費用の負担などの対策を強化しているが、食料生産が減少すれば特に小規模農家の生活苦を招く恐れがある。
3.まとめ
- イラン情勢の長期化と中東からのエネルギー供給不安を受け、東アフリカの2026年成長率予測は5.9%へ下方修正されたが、アフリカ平均を上回る成長は維持される見通しである。
- 燃料価格上昇と通貨安により東アフリカ各国でインフレが加速し、エチオピアやタンザニアは利上げ、ケニアは政策金利の据え置きなど、金融政策は引き締め・慎重姿勢へ転じた。
- 東アフリカでは危機を契機に、ダンゴテ・グループの製油所、石油パイプライン、肥料工場、EACOP、域内送電網など、輸入代替とエネルギー安全保障を強化するプロジェクトが加速している。
- 一方、足元では好調な農業生産が食料価格を抑えているが、油価高止まりやエル・ニーニョに伴う洪水・減産が生じれば、インフレと社会不安が一段と強まる恐れがある。ケニアの財政状況やエチオピアの債務返済の動向にも引き続き注視が必要だろう。
- さらに、フーシ派によるバブ・エル・マンデブ海峡の実効支配や、エチオピア北部ティグライ情勢の再緊張は、物流面の影響や難民の発生など、周辺国への波及も伴う主要な地政学リスクとなる恐れがある。
- 南部アフリカ、西アフリカへの影響については次号を参照されたい。
(注)ケニア、エチオピア、タンザニア、ウガンダ、ルワンダ、ブルンジ、スーダン、南スーダン、エリトリア、ジブチ、ソマリア、セイシェル、コモロの13カ国
(参考資料)
Africa Development Bank (AfDB) : African Economic Outlook 2026 (2026年5月28日)
International Organization for Migration (IOM): New IOM Data: Nearly 130,000 Displaced in Yemen Due to Escalating Conflict (2026年9月21日)
World Methanological Organization (WMO): El Niño impacts Greater Horn of Africa (2026年8月19日)
<執筆者・アーカイブ><執筆者・アーカイブ>髙橋 史
政経イベントコラム 通商法301条の影響――米国・アジア・サブサハラの視点(2026/8/4)
コラム サッカー・ワールドカップから見るアフリカ(2026/7/15)
調査レポート 緊迫続くイラン情勢とアフリカへの影響:(3)西アフリカ(2026/5/8)
調査レポート 緊迫続くイラン情勢とアフリカへの影響:(2)南部アフリカ(2026/4/23)
調査レポート 緊迫続くイラン情勢とアフリカへの影響:(1)東アフリカ(2026/4/9)
記事のご利用について:当記事は、住友商事グローバルリサーチ株式会社(以下、「当社」)が信頼できると判断した情報に基づいて作成しており、作成にあたっては細心の注意を払っておりますが、当社及び住友商事グループは、その情報の正確性、完全性、信頼性、安全性等において、いかなる保証もいたしません。当記事は、情報提供を目的として作成されたものであり、投資その他何らかの行動を勧誘するものではありません。また、当記事は筆者の見解に基づき作成されたものであり、当社及び住友商事グループの統一された見解ではありません。当記事の全部または一部を著作権法で認められる範囲を超えて無断で利用することはご遠慮ください。なお、当社は、予告なしに当記事の変更・削除等を行うことがあります。当サイト内の記事のご利用についての詳細は「サイトのご利用について」をご確認ください。
 レポート・コラム
 SCGRランキング
 メディア活動情報

- 2026年10月29日(木)
15:00~17:00、新社会システム総合研究所主催『SSKセミナー』で当社シニアアナリスト 宮之原 正道が講演いたします。会場・オンラインのハイブリッド開催。 - 2026年9月17日(木)
『日本経済新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年9月8日(火)
『日本経済新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年8月31日(月)
15:47~、日経CNBC『Tokyo Closing Bell』に、当社経済部長 本間 隆行が出演しました。 - 2026年8月25日(火)
『日本経済新聞(電子版)』に、当社チーフエコノミスト 鈴木 将之のコメントが掲載されました。
Copyright(C) Sumitomo Corporation Global Research Co. Ltd. All rights reserved.
