


原油(2026年9月)米国の原油在庫の現況
概要
- 米エネルギー省(DOE)は9月29日、戦略石油備蓄(SPR)から最大4,000万バレルを交換方式で放出すると発表。3月のIEA協調放出で約束した1億7,200万バレルの未消化分にあたる。
- SPR在庫は1982年以来の低水準。一方、設備老朽化や低在庫で払出能力も低下しており、緊急時の供給余力は「在庫量」だけでは測れない。
米国の原油需給状況
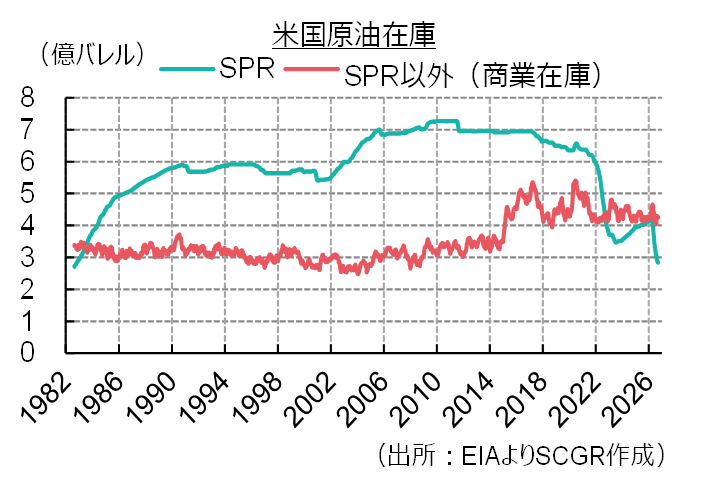 米エネルギー省情報局(EIA)の週次データによると、9月18日時点の米国原油在庫は合計7億1,095万バレルだった。 内訳は商業在庫(戦略備蓄SPRを除く)4億2,640万バレル、SPRが2億8,455万バレルとなっている。SPR放出もあり、商業在庫は比較的安定しているが、SPRは2022年、2026年の大量放出により、1982年以来の低水準に落ち込んでいる。
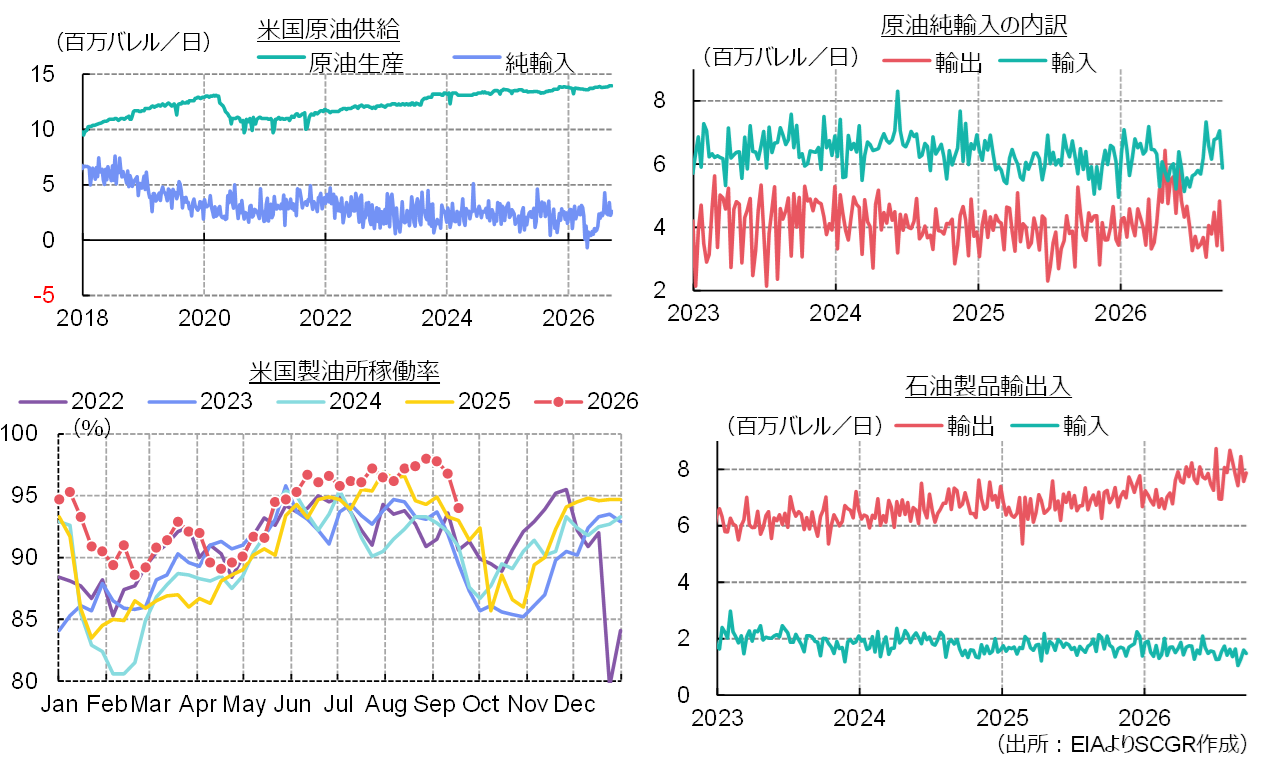
簡易的に需給動向をみると、原油生産量はシェール革命後の急拡大フェーズから高位安定フェーズに転じているが、直近で日量1,400万バレルの大台が迫る。一方、純輸入量は週次では振れ幅が大きいが、第3四半期平均で日量約260万バレル前後で推移している。2026年第2四半期は中東からの輸入急減と、代替調達を求める国への輸出急増で、一時的に純輸出に転じる場面すら見られたが、足元では概ね、近年のレンジ内へと戻している。
一方、戦争や物流混乱の影響でロシア・中東からの精製燃料輸出が減少し、米国産精製燃料に対する需要が高いこともあり、製油所稼働率は4か月近くにわたり95%超、国内原油処理量は日量1,700万バレル台での推移が続いたが、足元では定期メンテナンスもあり稼働率は低下している。
SPR放出:問題は数量だけでなくインフラ面
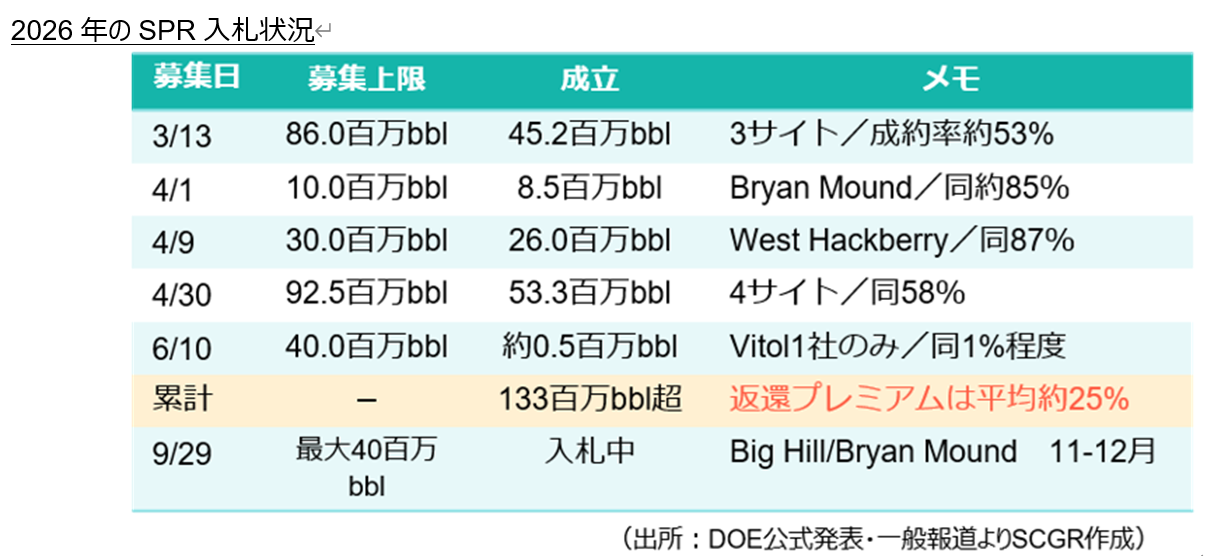
米エネルギー省(DOE)は9月29日、戦略石油備蓄(SPR)から最大4,000万バレルを放出する入札を発表した。3月に国際エネルギー機関(IEA)加盟国が決定した計4億バレル強の協調備蓄放出のうち、米国が約束した1億7,200万バレルの未消化分に該当する。DOEによれば、これまで5回の入札で1億3,300万バレル超が成立している。
ライト・エネルギー長官は今回の入札について、米国が世界の石油市場安定化に向けた協調行動を主導するものと説明。米国と日本はコミットメントを履行している一方、一部の欧州加盟国は約束した原油・石油製品の「ごく一部」しか放出していないと批判した。
もっとも、米国自身も計画通りにSPR原油を市場へ出せているわけではない。今回の米国のSPR放出は「交換(exchange)方式」で行われている。つまり、政府が民間企業に原油を貸し出し、将来返還する際に一定量を上乗せする。4月上旬までの入札では募集量の8割超が成立したケースもあったが、4月末には成約率が低下。6月の第5回入札では4,000万バレルの募集に対し、成立は約50万バレルにとどまった。当時はホルムズ海峡の通航改善や原油先物のバックワーデーション縮小などを背景に、企業がSPR交換に応じる経済性が低下したとみられる。
DOEは、これまでの5回の入札で成立した約1億3,300万バレル超の放出に対し、返還プレミアムは平均約25%だったとして、短期的に市況安定のために備蓄を減らしても、将来の備蓄補充につながる仕組みでもあることをアピールしている。足元では6月から中東情勢や原油市場の環境も変化しているが、海上輸送コストも高騰しており、今回の入札にどの程度の需要が集まるかが注目される。
2026年の1億7,200万バレルの放出は、2022年にバイデン政権が実施した過去最大の備蓄放出1億8,000万バレルに次ぐ規模で、今回の入札で全量が成立すれば、単純計算でSPRは(リース返却前の時点で)約2億4,500万バレルまで低下する。
SPRを巡る物理的制約
米国のSPRは1970年代の石油危機を受けて創設された。SPR原油は地上の巨大タンクではなく、テキサス州とルイジアナ州の4基地にある地下岩塩層を溶解して造成した巨大な空洞(cavern)に貯蔵されている。現在の認可貯蔵能力は約7億1,400万バレル。
SPRの現状については、米政府監査院(GAO)が2026年5月に議会に報告し、6月に公表した資料が参考になる。これによると、SPRの備蓄量低下や設備老朽化、改良工事に伴う設備停止などにより、2025年末のSPR払出能力は設計値の61%(日量441.5万⇒270万バレル)、受入能力も56%まで低下していた。GAOは追加的な在庫減少はこうした制約をさらに悪化させる可能性もあると述べている。
DOEは2015年以降、老朽化したSPR設備の更新・延命工事(Life Extension Phase 2=LE2)を進めてきたが、工期遅延やコスト増加が続き、事業範囲は当初計画から縮小された。地下の貯蔵空洞や原油を出し入れする井戸(well)にも、基地によって健全性や利用可能性に問題が生じている。また、長期貯蔵に伴う原油の蒸気圧上昇も払出能力を制約する。従来の脱ガス設備は2018年に寿命を迎えて撤去され、新設備の導入もLE2の予算制約から見送られた。GAOによると、設備投資は再び老朽化の進行に追いついておらず、2025年末時点で大規模メンテナンスの未処理案件は約2億3,000万ドルと、DOEがLE2の必要性を認識した2014年当時と同程度まで積み上がっている。 一方、DOEは2016年以降、SPRの長期戦略レビューを完成させておらず、議会も目標とするSPRの保有規模を定めていない。将来どの程度の備蓄量と払出能力を維持し、そのためにどこまで投資するのかという長期的な方針が固まっていないことも課題となっている。
さらに、SPRから原油を取り出した後にも制約がある。GAOは、製油所閉鎖やパイプラインの運用変更、国内原油増産に伴う混雑など、SPRを取り巻く石油インフラの変化も、SPR放出の市場への波及を制約し得ると指摘している。
商業在庫:「タンクボトム」とは?
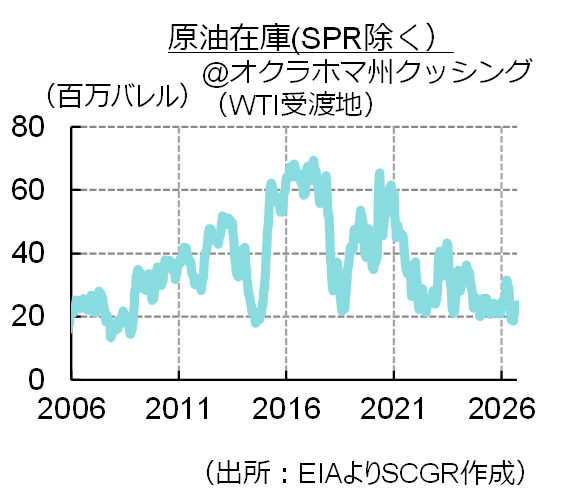 SPR放出もあり、商業在庫は比較的安定的に推移している。しかしながら、WTI受渡地でもあるオクラホマ州クッシングの在庫は6-7月にかけて一時、1,800万バレル台まで減少。物理的な在庫取り崩し余力が不安視され、ブレント原油とWTIの価格差が急速に縮小する場面があった。
EIAは7月16日、「What are tank bottoms?」と題した説明文書を公表。原油や石油製品の貯蔵タンクは完全に空にすることはできず、ポンプや配管を正常稼働させるには一定量を残す必要がある。 このため、統計上のすべての原油や石油製品が通常の操業で利用可能とは限らないと説明している。
まとめ
米国の原油生産や商業在庫は比較的、安定的に推移している。SPRは歴史的低水準に落ち込んでいるが、2026年の放出ではリース形式を採ることで、将来の返却(補充)につながる仕組みとなっている。
一方、SPR、商業在庫ともに、統計上の在庫量と、緊急時に実際に利用できる供給余力は必ずしも一致しない。 足元ではホルムズ海峡からの原油供給量は、瀬取り(STS)や位置情報を消した「ダークシッピング」等も含め相当程度まで回復しているとの試算もあるが、中東情勢を巡る不確実性は依然大きい。また、製油所が高稼働を続けるなか、SPR原油を追加放出しても、ディーゼルなど石油製品の供給制約を直ちに解消できるとは限らない。原油在庫の水準だけでなく、SPRの払出能力や製油・物流を含めた供給体制をみる必要性が高まっている。
以上
<執筆者・アーカイブ>鈴木 直美
商品(2026年9月)米中首脳会談とコモディティ(2026/9/29)
重要鉱物の国内回帰を急ぐ米国 ~ 関税からポリシーミックスへ(2026/8/18)
商品市況(2026年7~8月)不確実性の定着(2026/8/6)
原油(2025~26年)分断が進む市場と、資源へのアクセス競争(2026/1/13)
記事のご利用について:当記事は、住友商事グローバルリサーチ株式会社(以下、「当社」)が信頼できると判断した情報に基づいて作成しており、作成にあたっては細心の注意を払っておりますが、当社及び住友商事グループは、その情報の正確性、完全性、信頼性、安全性等において、いかなる保証もいたしません。当記事は、情報提供を目的として作成されたものであり、投資その他何らかの行動を勧誘するものではありません。また、当記事は筆者の見解に基づき作成されたものであり、当社及び住友商事グループの統一された見解ではありません。当記事の全部または一部を著作権法で認められる範囲を超えて無断で利用することはご遠慮ください。なお、当社は、予告なしに当記事の変更・削除等を行うことがあります。当サイト内の記事のご利用についての詳細は「サイトのご利用について」をご確認ください。
 レポート・コラム
 SCGRランキング
 メディア活動情報

- 2026年10月29日(木)
15:00~17:00、新社会システム総合研究所主催『SSKセミナー』で当社シニアアナリスト 宮之原 正道が講演いたします。会場・オンラインのハイブリッド開催。 - 2026年10月2日(金)
『日本貿易会月報』2026年9・10月号(No.836)に、当社チーフエコノミスト 鈴木 将之が登壇した日本貿易会ゼミナール特別企画について掲載されました。 - 2026年10月1日(木)
一般社団法人 日本経済調査協議会より、当社経済部長 本間 隆行が委員として参画した「第二次地政学委員会」の報告書が公表されました。 - 2026年9月29日(火)
『日本経済新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年9月28日(月)
毎日新聞出版『週刊エコノミスト』2026年10月6日号に、当社チーフマーケットアナリスト 鈴木 直美が寄稿しました。
Copyright(C) Sumitomo Corporation Global Research Co. Ltd. All rights reserved.
