


生活実感の乏しい「緩やかな回復」~日本経済2026年8・9月
概要
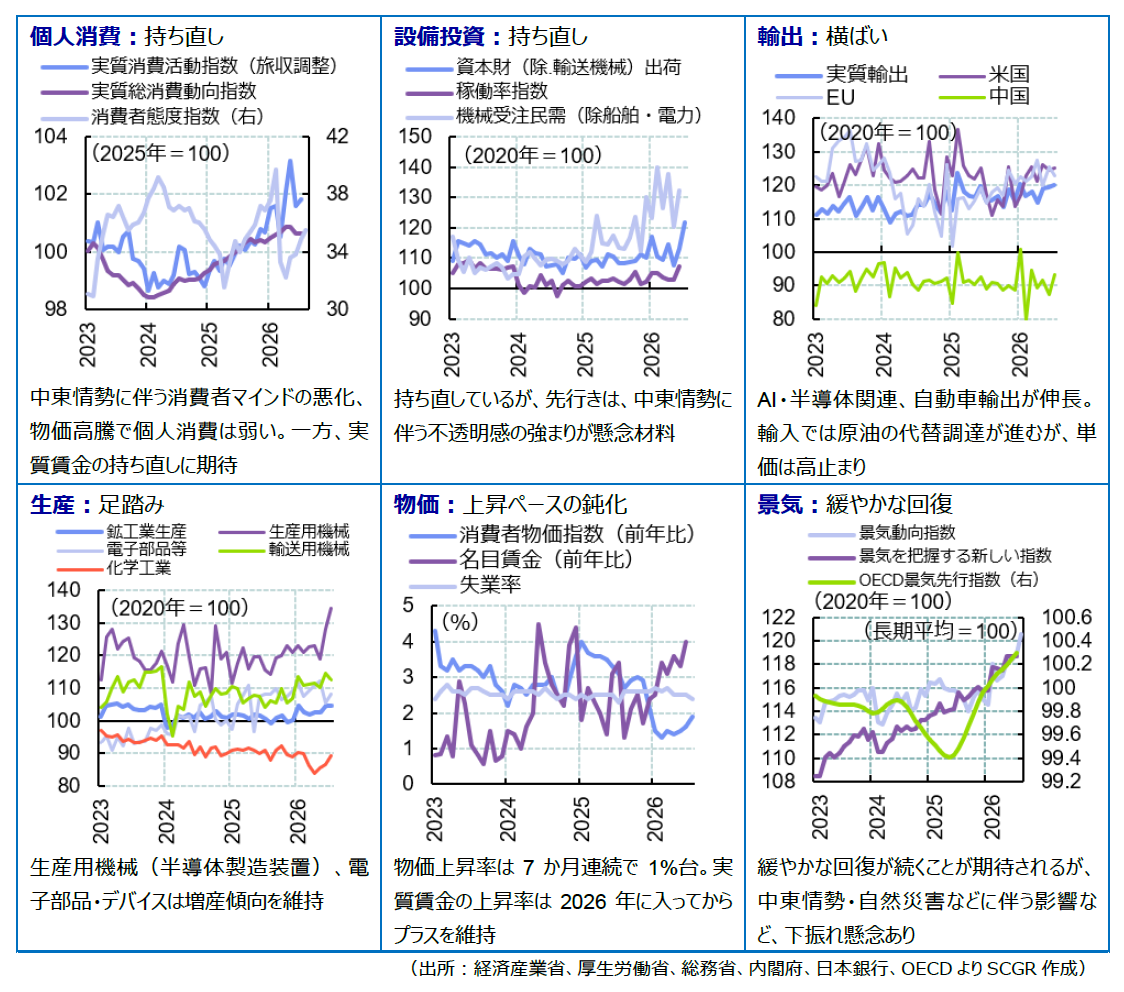
- 日本経済は好調な企業業績を背景に緩やかな回復基調を維持している。家計では、実質所得のプラスが続き、所得環境は改善しつつある。消費者マインドも持ち直しの動きがみられるものの、物価高で個人消費は力強さを欠き、生活実感を伴わない「緩やかな回復」の状況と考えられる。企業物価は高止まりし、物価上昇圧力が継続している。
- 日本経済の先行きは、緩やかな回復が続くことが期待されるものの、下振れリスクが依然として大きい。中東情勢などの地政学リスクに加え、自然災害リスクも懸念される。また、金利上昇、賃上げによる人件費負担増加による企業業績への影響などにも注意が必要。
1. 足踏みする個人消費
日本経済は引き続き緩やかな回復基調を維持している。AI・半導体需要を受けて好調な企業業績や円安基調、物価高などを背景に、日本の景気拡大期間は2026年7月で74か月と、2002年2月~2008年2月のいざなみ景気の期間を超えて戦後最長になった可能性が高い。
また、2026年第2四半期(Q2、4~6月期)の実質GDP成長率(2次速報、9月8日発表)は、前期比+0.4%(年率+1.4%)と3四半期連続でのプラスを維持した。ただし、+0.4%の中身をみると、国内需要(内需)の寄与度が▲0.1ポイント、財貨・サービスの純輸出(外需)の寄与度が+0.5ポイントと、内需は弱く、外需はホルムズ海峡の閉鎖に伴い原油輸入が減少したことによるプラスの効果が大きい。今回の結果は、個人消費や設備投資の拡大などによる内需主導の自律的な成長ではなかった。
家計では、7月の実質賃金は前年同月比+2.4%と、2026年に入り7カ月連続のプラスとなった。2025年の最低賃金の引き上げや2026年の春闘による賃上げが波及したことで物価の上昇を賃金の上昇が上回っており、所得環境は改善傾向にある。また、8月の消費者態度指数(2人以上の世帯、季節調整値、9月1日発表)は前月比+0.6ポイントと4か月連続で上昇し、消費者マインドは持ち直しの動きがみられる。一方、7月の2人以上の世帯の実質消費支出(9月4日発表)は前年同月比▲3.6%と8か月連続のマイナスとなり、個人消費には慎重さが残る。消費者物価指数については、8月の生鮮食品を除く総合(9月18日発表)が前年同月比+1.7%となった。コメ類の下落(▲15.7%)や、ガソリンの旧暫定税率の廃止、電気・ガス料金支援(7~9月分)によるエネルギー価格の下落(▲0.7%)もあり上昇率が鈍化したものの、洗濯用洗剤(+10.9%)などの家事用消耗品をはじめとする生活必需品価格の上昇がみられた。また、9月には食料品を中心に多数の品目の値上げが予定されており、電気・ガス料金の支援終了後の価格上昇も見込まれ、個人消費が一層押し下げられる可能性がある。値上げが頻発すれば賃上げの効果は打ち消されてしまい、生活実感を伴わない「緩やかな回復」の状況が当面続くと考えられる。
企業活動について、7~9月期の法人企業景気予測調査(9月11日発表)によると、大企業全産業の景況判断指数(BSI、前四半期に比べて自社の景況が「上昇」と回答した企業の割合から「下降」の割合を引いて算出)は+5.3と、4~6月期の▲0.5から2四半期ぶりのプラスとなった。一方、中小企業は▲10.9と50四半期連続でのマイナスとなり、引き続き厳しい状態が続いている。先行きについては、大企業全産業で10~12月期(+6.0)、2027年1~3月期(+4.6)とプラスとなり、企業マインドの改善が続く見通しだが、原価や人件費などのコスト上昇圧力と人手不足が経営上の大きな課題とみられる。
8月の企業物価指数(速報、9月11日発表)は前年同月比+7.6%と、3か月連続で7%台となった。前月比では▲0.2%と小幅に低下したものの、前年同月比の上昇率は高止まりしている。ホルムズ海峡閉鎖に伴い、中東からの原油価格が上昇していることに加え、代替調達先の米国からも高い価格で輸入していることや、非鉄金属価格の上昇もあり、輸入物価が上昇し、それが企業物価へ波及している。
雇用環境は底堅く、7月の完全失業率(季節調整値、8月28日発表)は2.4%と低水準で推移し、有効求人倍率(同)も1.18倍と、労働市場はタイトな状況が継続している。企業の求人が増えてきているとの声も聞かれる一方で、求人があっても、実際には企業側が求める職種・技能・勤務地などの条件と求職者側の希望や適性が一致しないことによる需給のミスマッチにより、有効求人倍率が1倍を上回っても人材確保が難しいケースがあり、企業規模を問わず人手不足が常態化している。
また、金利と為替の動向も注目される。長期金利の上昇は、企業の資金調達コストや個人の住宅ローン負担を増加させ、円安の進行はエネルギーをはじめとする輸入品価格の上昇から波及して企業・家計の負担を増加させる要因になりうる。長期金利の指標となる新発10年物国債利回りは9月24日に3.055%に上昇し、30年ぶりの高さを更新した。円相場は7月には1ドル=163円台まで円安が進行し、7月末には日米協調介入が実施されたものの効果は限定的とみられる。その後、9月上旬に155円の壁を破り円高方向に向かったが、シルバーウィーク明けの9月24日には158円台の円安・ドル高水準となった。
2. 値上げ、賃上げ、利上げの秋
日本経済は、実感が乏しいながらも「緩やかな回復」の状態が続くことが見込まれるが、下振れリスクが大きい。中東情勢の行方など地政学リスクに加えて、7月末の熊本地震、8月に日本各地で発生した線状降水帯による豪雨、9月のシルバーウィークを直撃した台風など、自然災害の影響も懸念される。
また、9月18日に開催された日銀の金融政策決定会合で、政策金利を1%から1.25%へ、0.25%引き上げることを決定した。6月以来2会合ぶりの利上げとなった。焦点は今後のさらなる利上げの可能性とそのペースに移っており、企業業績や既に負担感を抱いている家計への影響が懸念される。
秋の行楽シーズンを控えて個人消費の拡大が期待されるなか、不安定な天候や食料品などの値上げラッシュは消費意欲を削ぐ懸念材料となる。一方、インバウンドに関しては、国際収支統計によると7月は夏の旅行シーズンで訪日客が増加し、旅行収支の黒字が5カ月ぶりに前年同月比プラスとなった。訪日客の増加は前年同月の特殊事情(日本で地震が発生するというデマの広まり)による反動増もあるが、中国からの観光客が昨年末から半減し回復の見込みが立たないなか、好調なインバウンド消費を維持・拡大できるかが重要となる。
雇用環境は底堅く推移しているなか、原材料価格の高止まりや金利上昇による企業収益の悪化が、雇用環境の悪化につながる懸念もある。また、10月1日以降、各都道府県で最低賃金引上げの発効が予定されていることもあり、賃上げによって企業の人件費負担が増すことで、採用を制限する動きが出てくる可能性もある。
なお、8月の景気ウォッチャー調査(9月8日発表)によると、2〜3か月先の景気の先行きに対する判断指数(DI、季節調整値)は48.3で、前月比+2.5ポイント上昇した。2月の50.0から、3月には38.7まで落ち込んだが、今回そこから比べると約10ポイント持ち直した。継続する物価高、中東情勢の影響、自然災害などの懸念はあるものの、街角の景況感は上向いている兆しもみられる。加えて、上述の消費者マインドの持ち直しの動きや、法人企業景気予測調査にて、大企業中心ではあるが先行きに対する企業マインドの改善などもあり、今後これらが、実際の個人消費の増加や企業活動につながることで、「緩やかな回復」が持続するか注目したい。
以上
記事のご利用について:当記事は、住友商事グローバルリサーチ株式会社(以下、「当社」)が信頼できると判断した情報に基づいて作成しており、作成にあたっては細心の注意を払っておりますが、当社及び住友商事グループは、その情報の正確性、完全性、信頼性、安全性等において、いかなる保証もいたしません。当記事は、情報提供を目的として作成されたものであり、投資その他何らかの行動を勧誘するものではありません。また、当記事は筆者の見解に基づき作成されたものであり、当社及び住友商事グループの統一された見解ではありません。当記事の全部または一部を著作権法で認められる範囲を超えて無断で利用することはご遠慮ください。なお、当社は、予告なしに当記事の変更・削除等を行うことがあります。当サイト内の記事のご利用についての詳細は「サイトのご利用について」をご確認ください。
 レポート・コラム
 SCGRランキング
 メディア活動情報

- 2026年10月29日(木)
15:00~17:00、新社会システム総合研究所主催『SSKセミナー』で当社シニアアナリスト 宮之原 正道が講演いたします。会場・オンラインのハイブリッド開催。 - 2026年9月17日(木)
『日本経済新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年9月8日(火)
『日本経済新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年8月31日(月)
15:47~、日経CNBC『Tokyo Closing Bell』に、当社経済部長 本間 隆行が出演しました。 - 2026年8月25日(火)
『日本経済新聞(電子版)』に、当社チーフエコノミスト 鈴木 将之のコメントが掲載されました。
Copyright(C) Sumitomo Corporation Global Research Co. Ltd. All rights reserved.
