


農産物市況(2026年8~9月):重なる供給リスク
概要
- 異常気象・地政学的混乱・物流制約などから、食料価格に上昇圧力がかかっている
- ロシア・ウクライナ産穀物は豊作でも、戦闘により黒海・アゾフ海経由の輸出が著しく減少している
- 肥料制約も継続。バイオ燃料政策によりエネルギー市場と農産品の連関も高まっている
1. 世界の食料価格(2026年8月):リスクプレミアムの高まり
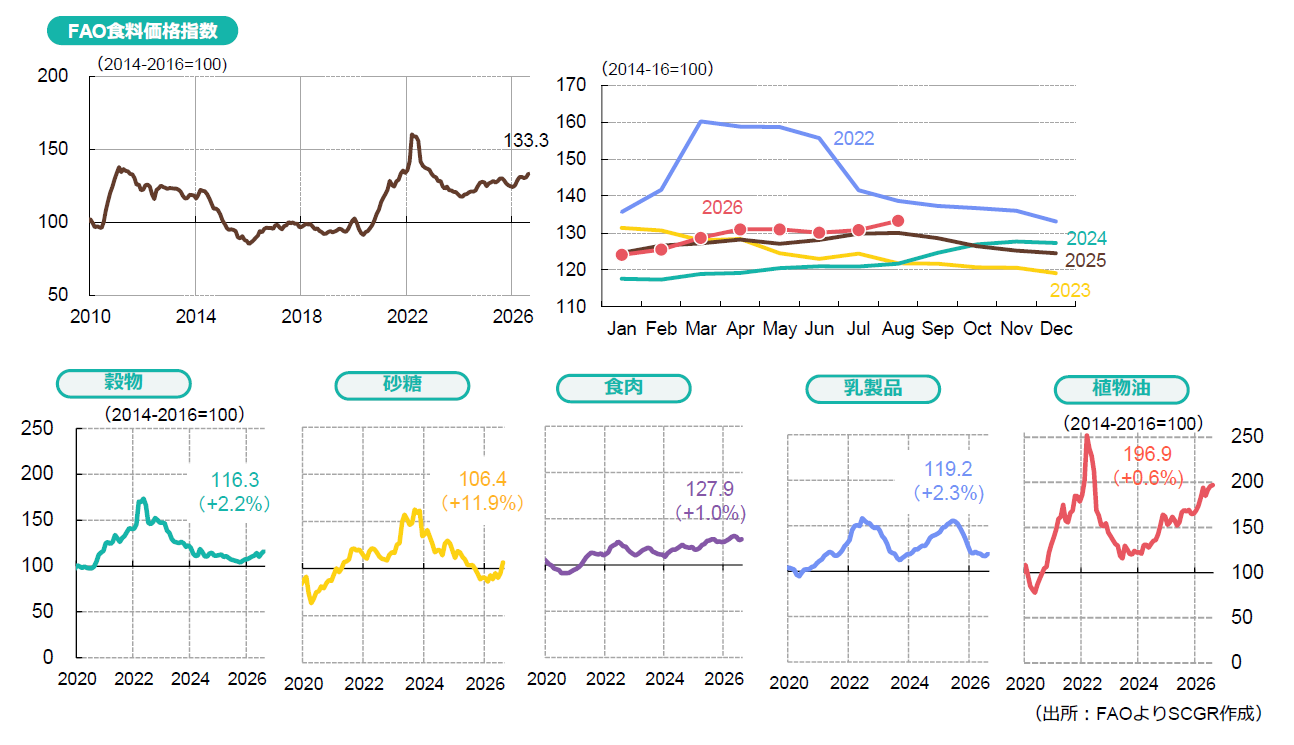
国連食糧農業機関(FAO)が9月4日に発表した食料価格指数(2014~16年平均=100)は、2026年8月平均で133.3と、前月(改定値)比1.9%・前年同月比2.5%上昇。指数を構成するサブ指数全てが値上がりした。上昇率はセクターによりまちまちだが、総じて天候ストレス・地政学的緊張・物流混乱が価格上昇要因となっている。
穀物セクターでは、小麦が前月比+2.6%・前年同月比+15.0%。トウモロコシは前月比+2.5%。7月以降はロシア・ウクライナ相互による物流インフラ攻撃が激化し、黒海地域からの輸出が阻害されている。また、米国・イランの停戦合意が破綻し、中東における戦闘が再開したことで、生産資材の供給にも懸念がある。さらに、欧州・米国の一部産地では高温乾燥気候が単収低下につながっている。
植物油指数は3か月続伸し、2022年6月以来の高値水準に達した。パーム油・大豆油が高騰し、ヒマワリ油・菜種油の値下がりを相殺した。パーム油の国際価格は強い輸入需要とエルニーニョ関連の天候リスクを背景に堅調を維持した。大豆油は、米国でバイオ燃料政策を巡る不確実性から小幅安となったが、南米産は需要も堅調で、高値圏で推移した。
2026年8月に最も大きく上昇したのは砂糖価格指数で、欧州や東南アジアの気象条件が生産見通し悪化につながったほか、世界第2位の砂糖輸出国であるインドが国内価格安定のため、ほぼ10年ぶりに粗糖の無関税輸入枠を導入したことなどが価格上昇に寄与した。
FAOは「8月の世界の食料価格の上昇は、リスクプレミアムが市場に戻りつつあることの警鐘だ」と述べている。
2. 黒海地域の穀物輸出はマヒ状態
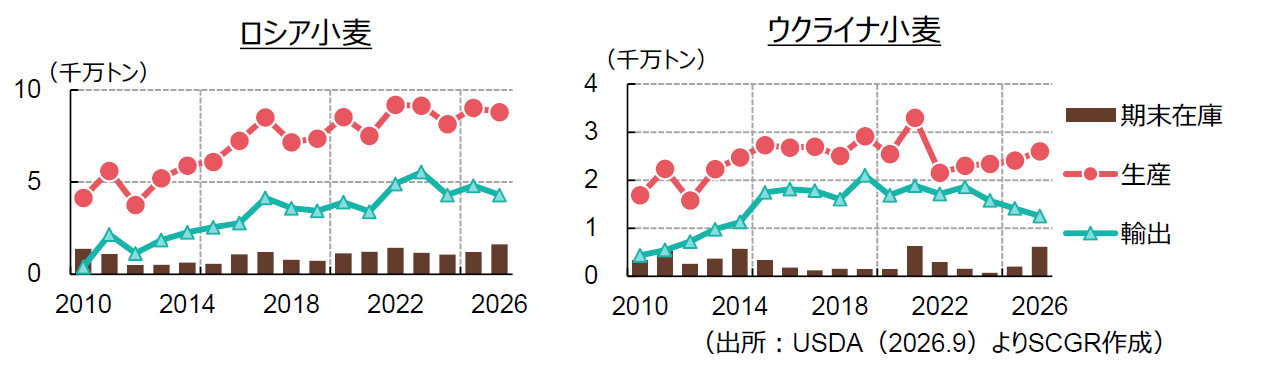
ロシア・ウクライナは両国で世界の小麦輸出の約4分の1を占め、ウクライナはトウモロコシでも大口輸出国のひとつだ。しかし、両国の戦争開始から4年半以上が過ぎ、双方が相手の継戦能力を削ごうと、エネルギー・物流インフラへの攻撃を激化。新穀収穫後の出荷最盛期であるにもかかわらず、黒海およびアゾフ海の海上輸出が大幅に停滞している。
報道によると、2026年9月のロシアの小麦輸出量は約200万トンと平年比▲58%減、大凶作で輸出制限を設けた2010年9月以来の低水準になるとの予想が出ている(調査会社Sovecon)。ウクライナの8月のオデーサ港経由の農産物輸出は前月比▲93.6%減、全輸送ルートを足し合わせても前月比▲48.6%減にとどまる。
両国は迂回輸出を模索しているが、容量には限界があり、完全な代替にはならない。2022年の黒海輸出イニシアチブを仲介したトルコは両国と安全通航計画を協議しているとされるが、今のところ進展はない。
ウクライナは深刻な輸出制約に見舞われるなかで収穫のピーク期を迎え、貯蔵場所不足に直面している。国連によれば、2026/27年度のウクライナの穀物・油糧種子生産は8,418万トンと予想されるのに対し、戦争による設備損傷などで貯蔵能力は実質5,897万トンにとどまる。2022年以降、国連を中心に、穀物を畑で一時保管できるプラスチック製バッグをウクライナに供給する支援が行われており、このほど追加支援が発表されている。
米国農務省は9月の需給報告で、ロシアの2026/27年度小麦輸出の予測を4,600万トンから4,300万トンに下方修正(前年度4,800万トン)、ウクライナの小麦輸出は1,350万トンから1,250万トン(前年度1,410万トン)に下方修正したが、なお下振れリスクが残る。世界有数の穀倉地帯である両国の生産量自体が高水準でも、その作物が市場に届かず、国際価格を押し上げている構図だ。国内では在庫滞留により価格に下落圧力がかかり、将来の生産を阻害することも懸念される。
3. なお残る肥料制約、リン酸系肥料の逼迫続く
FAOの食料価格指数が上昇する一方、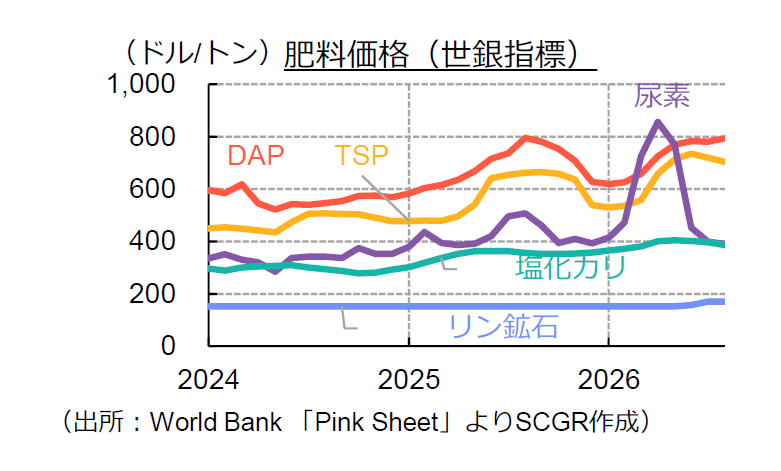 世界銀行の肥料価格指数は4月をピークに下落している。しかし内訳をみると、窒素系肥料の尿素価格が指数を押し下げた一方、リン酸系肥料の価格は高止まりしている。
尿素価格下落の背景としては、米国では天然ガス価格の下落、中国の輸出割当量拡大、ロシア・ナイジェリアなどからの供給増加などが指摘されている。
一方、硫黄の入手難がリン酸肥料生産を制約し、供給は逼迫。肥料大手NutrienとMosaicは8月の決算報告の際、リン酸塩肥料は高値による需要破壊が続くとの見通しを示した。中国は2025年末、2026年8月末頃までリン酸肥料(DAP、MAP等)の輸出を制限すると発表し、既にその期限を過ぎているが、本格再開には至っていないとみられる。
穀物価格が上昇したため、肥料/農産物価格比は6月より改善しているが、リン酸系を中心に肥料供給制約は長期化が予想される。南米の農業大国ブラジルは肥料の多くを輸入に依存しており、高金利や農家の負債なども課題となるなか、2026/27年度の作付や施肥量への影響が注目されている。
4. エルニーニョとIODの同時発生
2026年8月は欧州や米国、ウクライナなどで高温・乾燥が作物に影響。米国ではコーンベルトの天候悪化でトウモロコシ単収への懸念が強まった。米国農務省は9月需給報告で米国トウモロコシの単収予測を178.5ブッシェル/エーカー(bpa)と前月予測180.8bpaから引き下げた。これにより、世界全体の供給量・期末在庫の見通しも下方修正となった。
現在発生しているエルニーニョ現象は記録的な強さとなる可能性が高く、2027年5月頃まで続く予報となっている。世界各地で降水パターンが変化し、インド、中国北部、東南アジア、豪州などでは乾燥リスクが高まりやすい傾向がある。また、9月から12月にかけては、強い「正のインド洋ダイポールモード」(IOD)も発生する可能性が高いとされ、両者が重なると、豪州やインドネシアなどの乾燥を強める一方、東アフリカでは多雨となる傾向があるとされる。
農業生産への影響は地域により異なるが、主要輸出国の規制変更などが広がると、国際価格への影響も大きくなる。2026年8月には、世界第2位の砂糖生産国であるインドが国内価格安定を目的に、10月31日まで最大100万トンの粗糖無税輸入を認めた。背景には、モンスーン期の少雨による生産懸念と祭礼期の需要増加がある。一方、インドが2022年に導入した小麦輸出管理政策については、8月24日、小麦・小麦粉・関連製品の輸出規制を解除している。
5. エネルギー市場と農産品の連関が強まる
化石燃料の価格高騰と供給リスクを背景に、国産農産物を原料とするバイオ燃料の利用拡大が進んでいる。
AMIS(G20の農業市場情報システム)は9月4日に発表した報告書でパーム油を特集。今年、ガスオイル(化石ディーゼル)価格が高騰してパーム油と価格が逆転し、バイオディーゼルの価格競争力が高まったことに言及している。インドネシアは当初見送られていたB50(バイオディーゼル50%混合ディーゼル)を2026年7月から段階的に導入し、マレーシアも6月にB10からB15へと引き上げた。これに伴うパーム油の内需増加で輸出可能量は減少。またエルニーニョによる東南アジアの少雨とパーム減産も懸念される。AMISは、パーム油の供給逼迫や価格上昇は、大豆油・ひまわり油・菜種油など他の植物油にも波及しうると述べている。
ブラジルは7月、180日間限定で、エタノール混合義務を30%から32%に引き上げる措置を承認した。ブラジルは近年、トウモロコシ生産・輸出を拡大してきたが、トウモロコシエタノールの増産に伴い、トウモロコシ輸出の伸びは減速することが予想されている。インドもエタノール政策を推進しているが、足元では国内で砂糖供給が逼迫しており、サトウキビからの砂糖生産が優先され、エタノール生産が縮小する可能性が指摘されている。
米国では、バイオ燃料混合基準(RFS)の小規模製油所免除(SRE)拡大も大豆油市場を揺さぶった。近年、中国との貿易戦争によって米国の大豆輸出は減少したが、バイオ燃料政策を背景に国内需要は増加してきた。しかし、RFSでは、小規模製油所の経営状況が厳しい場合、申請・審査ベースで混合義務の一部ないし全部を免除できる制度が設けられている。中間選挙を控えたトランプ政権は2026年8月、燃料価格抑制のため、2025年分のバイオ燃料混合義務の小規模製油所免除(SRE)を大幅拡大した。これは植物油・原料作物の需要低下要因となる。農業界・バイオ燃料業界に配慮し、政府は免除による減少分を次年度(2026~27年分)の混合義務量に再配分する方針を示しているが、燃料価格が一段と高騰する中では不確実性も生じている。
まとめ
FAOや米国農務省の統計を見る限り、世界の穀物需給そのものは歴史的にみて逼迫した状態にはない。しかし、豊作でも市場に届かない黒海物流、肥料など投入財の供給制約、スーパーエルニーニョ、エネルギー高を背景としたバイオ燃料需要など、供給を不安定化させる要因は増えている。2026年秋以降も、世界全体の需給バランスだけでなく、物流・政策・投入コストを含めて農産物市場を見る必要がある。
以上
【参考】
調査レポート 農産物市況(2026年5月):忍び寄る供給不安(2026/5/22)
調査レポート 商品市況(2026年7~8月)不確実性の定着(2026/8/6)
記事のご利用について:当記事は、住友商事グローバルリサーチ株式会社(以下、「当社」)が信頼できると判断した情報に基づいて作成しており、作成にあたっては細心の注意を払っておりますが、当社及び住友商事グループは、その情報の正確性、完全性、信頼性、安全性等において、いかなる保証もいたしません。当記事は、情報提供を目的として作成されたものであり、投資その他何らかの行動を勧誘するものではありません。また、当記事は筆者の見解に基づき作成されたものであり、当社及び住友商事グループの統一された見解ではありません。当記事の全部または一部を著作権法で認められる範囲を超えて無断で利用することはご遠慮ください。なお、当社は、予告なしに当記事の変更・削除等を行うことがあります。当サイト内の記事のご利用についての詳細は「サイトのご利用について」をご確認ください。
 レポート・コラム
 SCGRランキング
 メディア活動情報

- 2026年10月29日(木)
15:00~17:00、新社会システム総合研究所主催『SSKセミナー』で当社シニアアナリスト 宮之原 正道が講演いたします。会場・オンラインのハイブリッド開催。 - 2026年10月2日(金)
『日本貿易会月報』2026年9・10月号(No.836)に、当社チーフエコノミスト 鈴木 将之が登壇した日本貿易会ゼミナール特別企画について掲載されました。 - 2026年10月1日(木)
一般社団法人 日本経済調査協議会より、当社経済部長 本間 隆行が委員として参画した「第二次地政学委員会」の報告書が公表されました。 - 2026年9月29日(火)
『日本経済新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年9月28日(月)
毎日新聞出版『週刊エコノミスト』2026年10月6日号に、当社チーフマーケットアナリスト 鈴木 直美が寄稿しました。
Copyright(C) Sumitomo Corporation Global Research Co. Ltd. All rights reserved.
