


東南アジアはEVの「普及」から「生産」へ軸足を移す ~雇用創出・技術移転が進むかに注目~
概要
ASEAN5か国(インドネシア・タイ・フィリピン・ベトナム・マレーシア)では、直近の中東情勢悪化によるガソリン価格高騰も追い風に電気自動車(EV)の販売が好調だ。中でもインドネシア・タイ・マレーシアは、現地調達比率の引き上げや国内で生産したEVへの優遇措置適用などによりEVの現地生産と、それによる雇用創出・技術移転を目指す。他方で、現地生産促進が中国系企業への依存を深める場合は、十分な雇用創出・技術移転が実施されないことが懸念される。EVの部品メーカーには、雇用創出・技術移転を重視した形で3か国に進出することが求められる。
1.ASEAN5のEV業界動向
①昨年来、販売は好調
過去5年間、EVの販売台数は世界中で増加傾向にあるが、特に東南アジアでの販売台数の伸びが堅調だ。IEAによると、東南アジア全体での2021年のEV販売台数は1.5万台程度であったが、2025年には54万台と36倍に増加した。世界全体での販売台数は2021年が660万台、2025年が2,100万台と増加率が3倍強にとどまったことから、東南アジアでのEV市場の伸びが特に強いことが分かる。ここでは、東南アジアの中でも経済規模が大きく販売台数の多いASEAN5(インドネシア・タイ・フィリピン・ベトナム・マレーシア)での販売状況を確認する。なお本セクションでは、特記ない限りEVはバッテリー電気自動車(BEV)及びプラグインハイブリッド車(PHEV)を指すものとし、ハイブリッド車(HEV)は含めないものとする。また乗用車のみを指す(商用車は含まない)ものとする。
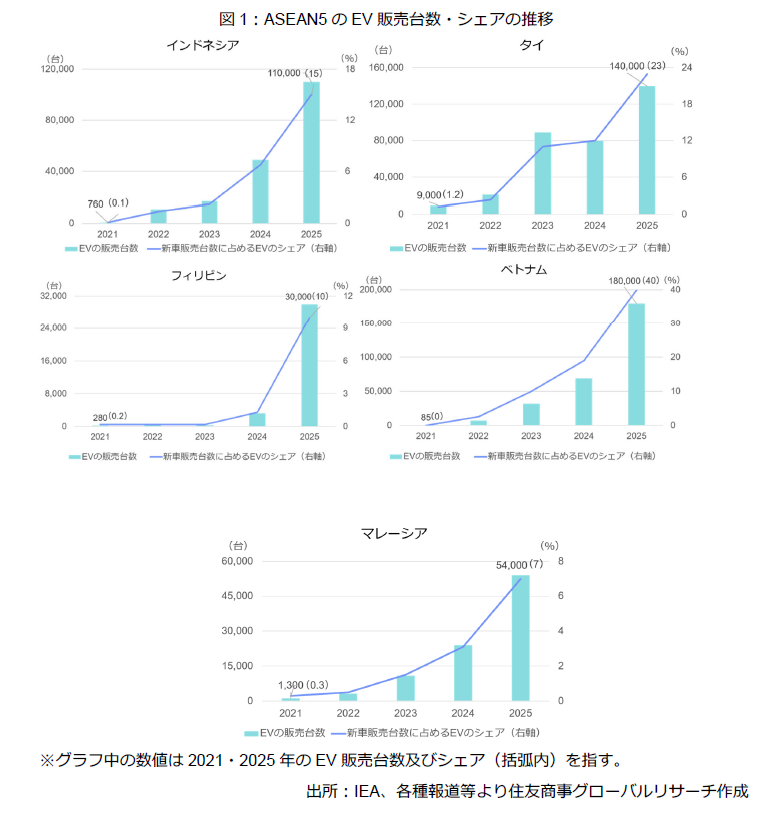
IEAによると、2025年の東南アジアのEV販売台数は前年比2倍超の50万台超を記録した。また新車販売台数(乗用車のみ)に占めるEVのシェアは約2割となっている。国別の販売台数と全自動車の販売台数に占めるシェアに関し、インドネシアは11万台で15%、タイは14万台で23%、フィリピンは3万台で10%、ベトナムは18万台で40%、マレーシアは5.4万台で7%と、台数・シェアともに2021年より増加し続けている(図1参照、いずれも概算値)。背景には、関税減免措置を追い風に安価な中国製EVの輸入が増加したことが挙げられる。
なお今年以降は、中東情勢激化によるガソリン価格高騰も受けて販売台数の増加ペースが加速している。例えば2026年1~6月期のBEVの新車販売台数に関し、インドネシアは6.9万台と対前年同期比77%増、タイは10.6万台と同86%増、ベトナムは11.6万台と同71%増と、大きく上昇している(PwC、2026年)。
②供給面ではベトナムを除き中国からの輸入車に依存、国内自動車産業への打撃を懸念する声も
供給・生産面においては、ベトナム以外では中国からの輸入車もしくは中国系企業が現地生産したEVのシェアが圧倒的に高い。ベトナムに関し、EV販売台数全体のうち自国生産車はほぼ100%である。VinFast製の小型EVのコスト競争力の高さが背景となっている。他方でインドネシア・タイの販売台数のうち約75%は中国からの輸入EVが占めている。また両国では、国内生産されたEVの大宗が中国系メーカーの生産したものだ。両国とも、輸入EVはBYDが大宗を占めるほか、国内生産EVもBYDのほかにGeely、Great Wall、Wulingなどが担っている。中国系EVメーカーはこれまで、中国国内での過当競争や値下げを受けて利益水準が低下していることから、海外への輸出・現地生産を進めてきた。これを受け、ASEAN5において中国系企業の存在感が高まっていることが分かる。
EVの普及自体は脱炭素化・エネルギー安全保障の観点から好ましいとの見方がある一方で、輸入車に依存することで自国の自動車産業が打撃を受けることを懸念する声も挙げられている。例えばタイの自動車関連の業界団体は、安価な中国製EVが流入・国産自動車の販売が低迷することでこれまで築いた産業基盤が失われないか、懸念を示している。これらの懸念は、後述の各国による現地生産促進策を後押しする要因となっている。
2.ASEAN5でのEV政策の概観:税制優遇・充電インフラ整備によるEV普及や国内生産を狙う
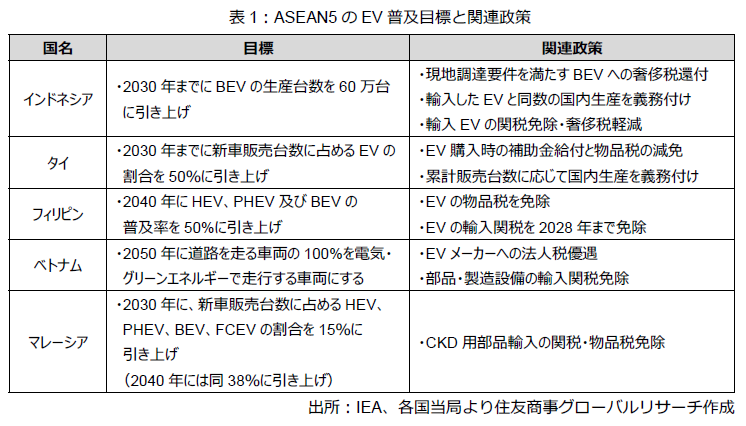
ここでは、ASEAN5各国のEVに関する目標、それを達成するための政策等を整理する。いずれの国も、2030年もしくは2040年までに新車販売台数・普及率を一定基準以上まで引き上げるために、輸入EVの関税減免措置やEV購入にかかる各種税金の減免措置を適用するほか、充電インフラを整備している。またインドネシア・タイに関しては、既存の国内自動車産業への打撃を抑制するためにも国内生産を促す政策も取られている。
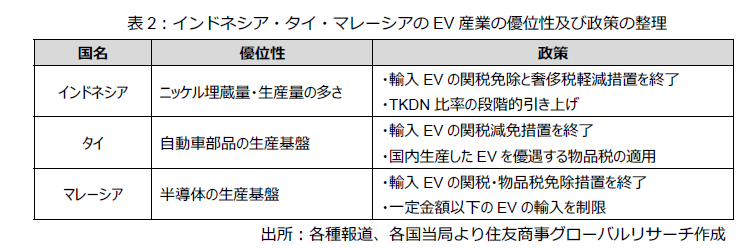
なおこれら5か国のうち、インドネシア・タイ・マレーシアの3か国にて2025年末以降はそれまでの輸入優遇措置が停止されたほか、国内生産を促す政策が実施されている。次のセクションでは、3かにおけるEV産業の概観や企業の投資動向を整理した後に、直近の政策変更を分析する。
3.インドネシア・タイ・マレーシアのEV産業概観・政策:3か国ともに現地生産を促進する方針
本セクションでは、3か国のEV産業の概観を整理する。具体的には、各国のEV産業における優位性を示した上で、これまで実施した現地生産促進策と直近の政策の詳細を整理する。なお、3か国ともに政策の対象はBEVのみであり、PHEV・HEVは該当しない。
(1)インドネシア
インドネシアは、リチウムに並ぶEV用電池の原料であるニッケルの豊富な埋蔵量をテコとしたEV産業育成を狙う。インドネシアはASEAN5の中でもニッケル鉱石の埋蔵量が多い(USGS、2026)。2020年にインドネシア政府が未加工のニッケル鉱石の輸出を禁止して以降、CATL、BTR、BYDなどの中国系の電池・電池素材メーカーやEVメーカーが進出し、ニッケルの精錬・EV用電池の部材となる正極材の製造を拡大させている。特にカリマンタン島の東側に位置するスラウェシ島のモロワリ工業団地では、青山集団など中国系企業を中心にニッケル精錬への進出が進んでいる。政府としては、ニッケルの採掘・精錬から電池製造、EV組立に至る上流から下流工程を一貫して国内で担うことで、国内での雇用創出を最大化することを目指している。
政府は2025年末に、それまで完成車EVに適用していた輸入関税の免除措置と奢侈税の軽減措置を終了した。また政府は、EVが税優遇を受けるために必要な現地調達(TKDN)比率を段階的に引き上げる予定だ(2022~2026年は40%以上、2027~2029年は60%以上、2030年以降は80%以上)。これまで、TKDN比率を満たした企業に対し、政府は付加価値税率を10ポイント減免していた。
(2)タイ
タイは、これまでエンジン車製造にて得た生産基盤を可能な限り活用する形でのEV産業育成を目指す。EVはエンジンを使用しないため、エンジンブロックやシリンダーなどの部品のほかにトランスミッションが不要となる。エンジン車製造には約3万点の部品が必要であったところ、EVでは約2万点まで減少するとされている。他方でステアリング系やブレーキ系、シャシー・ボディ系など動力に関わらない部品は依然として使用される(飯塚、2023年)。タイはこれまで培ったこれら部品の製造基盤をEV部品製造にも活用することを狙う。また政府は2017年に、バンコク中心部から東側に位置するチョンブリ・ラヨーン・チャチュンサオの3県での工業団地新設や税制優遇を通じてEVを始めとしたハイテク産業呼び込みを狙う東部経済回廊(EEC)構想を発表した。EECではこれまでに、電池などエンジン車で使用されないEV用部品の製造事業にも投資が進んでいる。例えば2025年3月に、タイ投資委員会はSunwodaがチョンブリ県にて実施するEVと蓄電システム向けのセル製造事業の投資計画(投資額は10億ドル超)を承認した。
タイ政府はこれまで、表1に示した普及政策に紐づく形で、2022~2023年には1台当たり7~15万バーツの購入補助金供与・完成車EVの関税を最大40%減免するなどのEV購入促進策「EV3.0」を実施しており、2024年からは国内生産義務を一段強化した「EV3.5」が実施されている。関税減免措置は2025年末に失効した。また今年9月に、タイのEV政策委員会は物品税の再編を原則承認した。物品税は4段階制で、現地工場を持たない事業者が輸入した完成車EVに最も高い税率を課す一方、国内生産された現地調達率の高いEV(特に国内で生産された電子部品を使うもの)に最も低い税率を課すものである(The Story Thailand、2026年)。輸入EVへの税率に関し、今年11月にタイ政府は35%に定めた。現在の10%から25ポイント引き上げられる形だ。
本税率変更により、タイ政府は安価なEVの輸入を防ぐことで国内の自動車産業を保護するとともに、EVやその部品の現地生産を促す狙いがあると考えられる。特に前者に関し、今年5月にタイ電気自動車協会など10の自動車業界団体が輸入EVに課す税率の引き上げなどを政府に求めた(The Nation、2026年5月)。背景には、EV3.5が終了する2027年以降に中国からの安価な輸入EVが国内に流入し、それにより国内の自動車産業が打撃を被るとの懸念があると考えられる(バンコク週報、2026年5月)。
(3)マレーシア
マレーシアは、半導体製造基盤を軸としたEV産業の育成を目指している。マレーシアは、EV向け半導体の投資額が172億ドルと3か国で最大である。EVは、電池に蓄積した電気エネルギーを直流から交流に変換してモーターを駆動するほか、走行・車載機器向けなどの用途ごとに電圧を変換する必要があるが、それらを制御するためにも、エンジン車よりも多数の半導体が必要となる。1台あたりのチップ数はEVが1,600〜3,000個、エンジン車が600〜700個とEVの方が多いため(アジア経済研究所ほか、2026年)、半導体生産拠点としての優位性を活かすことが期待できる。2024年5月には、ザフルル投資貿易産業大臣(当時)が、マレーシアはEV向けパワー半導体の主要生産拠点となることを目指すと発言している(MIDA、2024年)。なお2024年8月には、独Infineonが20億ユーロを投資して新設した北西部ケダ州の工場にて、200mm の炭化ケイ素(SiC)パワー半導体の生産を開始した。SiCパワー半導体はAI用データセンターのほか、EVやEV用充電設備にも使用される。
マレーシア政府はこれまでEV普及促進策として、EV完成車の輸入に対して関税および物品税を免除していたが、本措置は2025年12月に終了した。これに加えて、政府は今年7月より完成車EV向けの輸入制限を強化している。具体的には、CIF価格最低20万リンギ(約800万円)かつモーター出力を最低180kW以上の完成車EVのみ輸入を認めると発表した。それまでは保険を除いた車両販売(OTR)価格が最低25万リンギ・モーター出力200kW以上の完成車EVの輸入を許可していた。CIF価格20万リンギの場合、各種税金等を加味すると販売価格は30万リンギとなる見込みのため(JETRO、2026年)、実質的には輸入制限の厳格化と解釈可能である。本政策変更の背景に関し、マレーシア政府は外資によるEV工場設立・地場部品メーカーとの連携を促進すると説明している。
このように、かつて1960~80年代にエンジン車の国内生産を促してきた際と同様に、3か国はそれまで実施していた現地調達率の引き上げや税制優遇、輸入制限措置を通じてEVの現地生産化を進めることで、国内の自動車産業基盤を維持しつつ、国内での雇用創出を最大化・技術移転を進めることを目指す。これにより、EV産業の国内経済への恩恵を最大化することを狙っている。特にマレーシアより早くからEVの国内生産に取り組んできたタイ及びインドネシアは、完成車の国内での組立のみならず部品の国内生産・調達を促進しようとしていると考えられる。例えばRhodium Groupによると、タイの中国系EVメーカーの現地調達率は40~60%程度に留まるとされている(日系自動車メーカーは70~80%)(Rhodium Group、2026年7月)。各国政府としては、現地調達率の引き上げを目指していると考えられる。
4. 今後の見通し・リスク:雇用創出・技術移転が進まない懸念も
他方で、現地生産化も中国系企業に依存する場合は、3か国の意図とは異なり雇用が十分に創出されないほか、技術移転も十分に実施されないことが懸念される。中国系EVメーカーが海外にて現地生産を実施する際に、中国本土で取引関係のある部品メーカーも同国に進出し当該メーカーに部品を供給する傾向にある(アジア経済研究所、2026年3月)。例えば長城汽車がタイに進出した際に、バッテリーを製造するSvolt Energyやエンジン・パワートレインを製造するHycet Engine Systemsなど同社の系列企業である部品メーカー5社もタイに進出している(Rhodium Group、2026年7月)。これら企業はタイ地場の部品メーカーに比べてコスト競争力が高く、技術力も高く、結果として中国系EVメーカーに部品を納品できている(Krungsri、2026年5月)。またインドネシア部品工業会(GIAMM)は、BYDが国内の部品サプライヤーから調達していないことを指摘している。
過去に日系自動車メーカーがタイに進出した際にも日本から部品メーカーが進出したが、彼らはタイ人のエンジニア育成・技術導入・提携契約の締結を通じて技術移転を促した。他方で中国系企業は、技術移転を十分に実施しないことが指摘されている(ISEAS、2026年10月)。直近ではタイに進出している中国系企業が、タイ人労働者を雇用せず中国本土から派遣したエンジニアに生産を依存しているほか、雇用したとしても工場の警備員・簡易な工程の作業員など付加価値が低く、生産のコアとなる技術にはアクセスできないような職種で採用することが多く、技術移転が進まないことから、「ゼロバーツ工場」との批判が高まっている(Bangkok Post、2026年)。インドネシアにおいても、先述のモロワリ工業団地では約12万人の雇用が創出されており、そのうち約9割がインドネシア人・残り1割が中国人であるが、エンジニア職や管理職の大宗は中国人が担っているとの指摘も存在する(Pacific Forum、2024年)。
このように、たとえ国内でのEV組立や部品製造を進められた場合も、それらを3か国に進出する中国系企業が担う場合は経済的な恩恵が限定的となることが懸念される。
5. 企業への示唆:雇用創出・技術移転を重視した形での進出が求められるか
これらを踏まえ、EVメーカー及びその部品メーカーへの示唆を整理する。
特に新興国では、外資による投資を受け入れる際に雇用創出・技術移転を行う企業に対して税制優遇措置が取られる傾向にある。例えばタイ投資委員会は、人材育成・国内での研究開発を実施した企業に対し、これらに要した支出・投資額に応じた税優遇措置を実施している。前述のタイの自動車業界団体による提言の中でも、EVの技術移転を測る指標の導入を政府に求めている(The Nation、2026年5月)。今後、3か国が技術移転を積極的に実施する企業に対しては税制等の優遇措置を実施することも考えられる。
実際にそのような優遇措置が中国系以外の部品メーカーに適用された場合、中国系EV部品メーカーに対してコスト競争力を持てることも期待できる。そのため、今後部品メーカーが3か国に進出する場合は、現地人を技術職として雇用した上で育成する・現地人材を活用した研究開発拠点を設立するなどの技術移転を実施することが求められる。またこれらの国に進出するEVメーカーに関しても、調達先の部品メーカーが技術移転を実施している場合、仮に上記優遇措置が実施された際には部品メーカーのコスト競争力向上が原価抑制にもつながり、ひいては自社で製造するEVのコスト競争力も向上することが期待できる。
<参考文献>
・International Energy Agency(IEA)”Global EV Outlook 2026”(2026年5月公表).
iea.blob.core.windows.net/assets/857aa690-2a43-453f-9f12-147cc8f0a1dd/GlobalEVOutlook2026.pdf
・PwC “Overview of the ASEAN-6 automotive market”(2026年8月).
https://www.pwc.com/my/en/assets/publications/2026/pwc-my-asean-6-automotive-6th-market-snapshot.pdf
・United States Geological Survey(USGS)”Mineral Commodity Summaries 2026”(2026年5月).
https://pubs.usgs.gov/periodicals/mcs2026/mcs2026.pdf
・飯塚昭三「きちんと知りたい!電気自動車メカニズムの基礎知識」 日刊工業新聞社出版(2023年5月).
・The Story Thailand “Thailand overhauls EV taxes to force local production”(2026年9月11日付記事).
https://www.thestorythailand.com/en/thailand-ev-tax-restructuring/
・The Nation “Thai auto groups urge EV rescue plan before 2027 production cliff” (2026年5月14日付記事).
https://www.nationthailand.com/business/automobile/40066208
・バンコク週報「【車両】中国製EVに32%関税を要求 タイ自動車業界が政府に緊急提言」(2026年5月15日付記事).
https://bangkokshuho.com/thainews-1060/
・アジア経済研究所ほか “Global Value Chain Development Report 2025: REWIRING GVCs IN A CHANGING GLOBAL ECONOMY”(2026年1月).
https://www.wto.org/english/res_e/booksp_e/gvcreport2025_e.pdf
・Malaysian Investment Development Agency(MIDA) “Malaysia to cement position as key player in EV ecosystem”(2024年5月30日付記事).
https://www.mida.gov.my/mida-news/malaysia-to-cement-position-as-key-player-in-ev-ecosystem/
・JETRO「投資貿易産業省、EV完成車の輸入条件変更を発表、7月から適用」(2026年5月20日付記事).
https://www.jetro.go.jp/biznews/2026/05/8abb3f9a46ca3123.html
・アジア経済研究所「タイにおけるバッテリー電気自動車(BEV)の台頭」(2026年3月).
https://www.ide.go.jp/library/Japanese/Publish/Reports/AjikenPolicyBrief/pdf/270.pdf
・Rhodium Group “How Chinese Cars Took Over Thailand”(2026年7月23日付記事).
https://rhg.com/research/how-chinese-cars-took-over-thailand/
・Krungsri “Industry Outlook 2026-2028: Auto Parts Industry”(2026年5月7日付記事).
・ISEAS Yusof Ishak Institute “New Wave of Chinese Technology Investments Hold Different Impacts for Malaysia”(2026年10月).
https://www.iseas.edu.sg/wp-content/uploads/2026/10/ISEAS-Perspective_2026_72-002.pdf
・Bangkok Post “Concerns over foreign ‘zero-dollar’ factories”(2026年5月29日付記事).
・Pacific Forum “Centralizing Indonesia’s nickel industry: The true costs of Chinese investments”(2024年8月).
以上
<執筆者・アーカイブ>土田 慧
政経イベントコラム 中東紛争の経済成長率への影響(2026/8/25)
調査レポート バングラデシュ・パキスタンの産業政策比較と企業への示唆(2026/8/17)
政経イベントコラム 通商法301条の影響――米国・アジア・サブサハラの視点(2026/8/4)
調査レポート インドネシア ~コモディティ輸出管理構想は逆効果となる懸念も~(2026/7/30)
コラム 日本とインドの経済安全保障分野での協力(2026/7/22)
記事のご利用について:当記事は、住友商事グローバルリサーチ株式会社(以下、「当社」)が信頼できると判断した情報に基づいて作成しており、作成にあたっては細心の注意を払っておりますが、当社及び住友商事グループは、その情報の正確性、完全性、信頼性、安全性等において、いかなる保証もいたしません。当記事は、情報提供を目的として作成されたものであり、投資その他何らかの行動を勧誘するものではありません。また、当記事は筆者の見解に基づき作成されたものであり、当社及び住友商事グループの統一された見解ではありません。当記事の全部または一部を著作権法で認められる範囲を超えて無断で利用することはご遠慮ください。なお、当社は、予告なしに当記事の変更・削除等を行うことがあります。当サイト内の記事のご利用についての詳細は「サイトのご利用について」をご確認ください。
 レポート・コラム
 SCGRランキング
 メディア活動情報

- 2026年10月29日(木)
新社会システム総合研究所主催『SSKセミナー』で当社シニアアナリスト 宮之原 正道が講演しました。 - 2026年10月24日(土)
『日本経済新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年10月13日(火)
『日刊産業新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年10月13日(火)
ラジオNIKKEI第1『マーケット・トレンドDX』に、当社経済部長 本間 隆行が出演しました。 - 2026年10月9日(金)
『日刊産業新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。
Copyright(C) Sumitomo Corporation Global Research Co. Ltd. All rights reserved.
