


矛盾の悪影響~米国経済2026年9月
概要
- 金利と物価の上昇が、米国経済の課題の一端を表している。ベッセント財務長官も対応に迫られるようになったほどだ。しかし、その原因を考えると、米政権の経済政策の矛盾が一因となっていることも事実だ。推し進める経済政策と求める結果に食い違いがあり、結果として米国の家計や企業が苦境に陥っている。
- 米国経済は、緩やかに回復している。ただし、足元では堅調とは言え、個人消費は二極化の様相を示しており、設備投資もAI・半導体やデータセンターなどの恩恵が一部にとどまりやすい。関税政策を実施してきたものの、貿易赤字は必ずしも縮小しておらず、さらなる関税政策の悪影響も懸念される。
- 先行きについて、緩やかに成長すると期待される。しかし、前述のような矛盾が実体経済の重荷となりつつあり、今後経済の下振れ要因として顕在化する恐れがある。11月に予定される中間選挙で共和党が敗北すれば、議会運営が難しくなり、米政権が外交政策や関税政策などに注力することで、混乱がさらに広がることも否定し難い。
1. トピック:金利とガソリン
米国経済を巡って、トランプ政権が実施している政策と求める結果の間の矛盾が大きくなっているように見える。それが金利や物価の上昇として表れているようだ。
実際、米国債金利の再上昇が目立ってきた(図表①)。それに伴い30年固定住宅ローン金利も6.85%(9月9日公表)と、2025年6月以来の高水準まで上昇しており、低金利を求める米政権にとって頭の痛い状況となっている。現在の金利上昇は、さまざまな要因が絡み合った結果だ。例えば、連邦準備制度理事会(FRB)の利上げが遅れ、物価抑制が後手に回ることで、より高い水準まで金利を引き上げざるを得ない状況になり得ることを市場が見越したものといえる。それに加えて、2月の違憲判決を受けた関税還付が進んでいることもあって、米国の財政赤字が拡大していることも挙げられる。連邦政府債務残高が40兆ドルの節目を超えたタイミングであり、国債の買い手の不在が懸念されるようにもなっている。FRBが量的引き締めを実施しており、2025年初めまでの「米国経済一強」という構図からの投資ポジションの巻き戻し、対中国や対欧州の強硬姿勢を踏まえた投資家の資金の引き揚げなどに起因する「ドル離れ」に加えて、日本の金利上昇に伴う機関投資家の日本国債への資金シフトへの警戒などが指摘されている。
米国金利の上昇を警戒したベッセント財務長官は7月末の円買い介入に協調し、8月に米国債の買い入れ消却を発表、G20財務相・中央銀行総裁会議後の9月1日には「リフレ政策を止めるべきと伝えた」と述べるに至った。日本の消費減税の財源が示されない責任ある積極財政や、日銀の消極的な利上げ姿勢など、日本側の要因があることも事実であるものの、米国側の事情も米国金利上昇に大きく影響している。

また、ガソリン価格やディーゼル価格も上昇している。レギュラーガソリン価格は1ガロンあたり4ドルを超えた。2022年以降の物価上昇を踏まえれば、現在の4ドルは2022年の4ドルよりも実質的に低いものの、4ドルという心理的な節目を上回っていることが引き続き注目されている。このガソリン価格の上昇について、中東情勢の緊迫化などから原油価格が上昇したことが一因だ。もちろん、ロシアの精製施設などの稼働率が低下しており、その玉突きで石油関連製品の需給バランスがひっ迫していることがあるとはいえ、2月末の米国とイスラエルによるイラン攻撃、その後のホルムズ海峡の事実上の封鎖による悪影響は否定し難い。米国とイランは停戦交渉に向けて6月に一旦合意に至ったものの、その後も攻撃を応酬する状況に陥っており、打開策はまだ見えていない。こうしたガソリン価格上昇は、物流費の上昇などを通じて物価全体を押し上げる方向に寄与する。そのため、物価抑制のためにFRBは政策金利の据え置きを選択せざるを得ない状況にある。しかし、トランプ大統領は利下げを求めて、再三FRBを攻撃してきた。これも求める結果と、実行している政策が矛盾している一例といえる。
経済政策の整合性がとれていないといえばそれまでであるものの、その悪影響が米国の人々に及んでいる点が懸念される。 政権交代をきっかけに逆転する消費者マインドを見ても、足元にかけて共和党支持者のマインドも悪化している(図表③)。トランプ政権に期待した消費者にとって、ガソリン高に象徴される物価高や、住宅ローン金利に代表される金利高は生活の上で重荷となっていることがうかがえる。また、NY連銀の8月の「消費者期待調査」では、先行きの雇用環境を懸念する声も徐々に大きくなっていることが明らかになった。
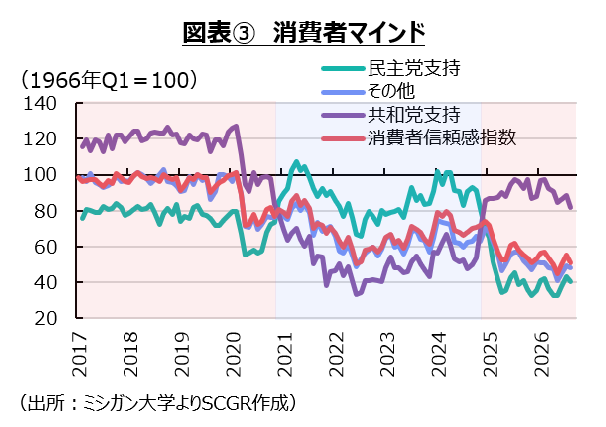
こうした状況で、11月の中間選挙に突入することになる。それまでに発表される経済指標が大きく改善することは想定し難い。中東を巡る停戦合意などの電撃的な発表で、将来の回復期待を織り込ませることによる回復以外は見込み難い状況となっている。物価高や金利高などの痛みは、多くの家計や企業に広がりやすい。このため、見た目の成長とは裏腹に、痛みが蓄積している恐れがあり、それが今後の成長の下振れリスクとして表れる可能性がある。
2. 現状の確認と先行きの見通し
【概観】 米国経済は、緩やかに回復している。2026年第2四半期(Q2)の実質GDP成長率(前期比年率+1.5%)は5四半期連続のプラスだった。FRBの「地区連銀経済報告」では、足元にかけて12地区中10地区で経済活動が「小幅から緩やかなペースで拡大した」と総括されており、成長ペースに大きな変化は見られていないようだ。
これまで個人消費は全体として堅調であるものの、内訳を見ると、株価上昇の恩恵を受けた高所得者層の消費が堅調な一方で、物価高騰の痛みが直撃している低所得者層の消費では、実質賃金の伸び悩みや消費者マインドの悪化などから、弱含む動きが見られており、二極化の様相に変わりない。
設備投資では、AI向けデータセンター建設が下支え要因となった。また、防衛需要が製造業の生産を押し上げる一面も見られた。しかし、前者は半導体材料や半導体等製造装置など資本財の輸入増加を招いている。データセンターの建設時には雇用を生み出すものの、その後の事業運営ではそれほど多くの雇用を必要としない。また、データセンターの運営には電力を多く使うため、その地域の発電能力の確保や電気供給の安定化、電気代の上昇などの問題も生じており、乗り越えるべき課題も多い。その一方で、後者は防衛という産業の特殊性もあって、地域経済に広く波及効果を生み出すものでもない。そのため、設備投資が増加しても、生産活動を通じて家計所得や個人消費の増加を通じた自律的な成長に必ずしもつながらない一面もあることには注意が必要だ。
また、関税政策も引き続き米国経済の重荷となっている。2月の連邦最高裁の判決を受けて、米政権は国際緊急経済権限法(IEEPA)に基づく相互関税やフェンタニル関税を取りやめ、代わりに通商法122条に基づき10%関税が課されていた。しかし、それは最長150日間という期限付きであったため、7月24日に通商法301条に基づく関税措置に切り替えられた。強制労働による製品の輸入を防ぐ対策が不十分という名目で60の国・地域が追加関税の対象となり、日本などに対しては12.5%、EUなどに10%が課された。
そのほかにも、例外措置が多く含まれているものの、ブラジルには通商法301条に基づいて25%関税が実施された。また、報復措置の応酬を繰り広げてきたカナダに対して通商法338条に基づいて50%の追加関税が実行された。その他、301条関税について16か国・地域を対象に過剰生産能力も調査されている上、中国に対する追加の7.5%関税(301条の12.5%と合わせて20%)も検討されている。そのほかの個別関税も検討されており、今後も関税対象が広がる可能性がある。

【見通し】 米国経済は、緩やかに成長すると期待される。米政権は物価を抑制し、金利を引き下げたい思惑を持つ一方で、関税政策や中東政策など、実際の政策は物価を押し上げ、金利を引き上げるものとなっている。その矛盾のはけ口の一部をFRBや海外に向けたところで何も改善しない。かえって、FRBの金融政策の独立性が脅かされるという警戒から、ドル売りなどの悪影響が表れることも想定される。そうした矛盾が実体経済の重荷となりつつあり、今後、経済の下振れ要因として顕在化する恐れがある。
低採用・低解雇の雇用環境の底堅さが、米国経済の下支え役になってきた中で、物価高に伴う利上げ観測や財政悪化によるタームプレミアムの上昇などから米長期金利は再び上昇しており、警鐘を鳴らしている。中間選挙前にガソリン価格や金利が低下する可能性は小さくなっており、政権は困難な局面に直面するだろう。このままの流れの中で、中間選挙で敗北すれば、議会運営が難しくなり、米政権が外交政策や関税政策などに注力することで、混乱が広がる恐れも否定し難い。
<SCGR調査レポート>
金融市場からの警鐘~日本経済2026年7月(2026年7月28日)
さまようユーロ圏経済~ユーロ圏経済2026年7月(2026年7月28日)
リスクにもなり得る経済政策~日本経済2026年6月(2026年7月6日)
以上
記事のご利用について:当記事は、住友商事グローバルリサーチ株式会社(以下、「当社」)が信頼できると判断した情報に基づいて作成しており、作成にあたっては細心の注意を払っておりますが、当社及び住友商事グループは、その情報の正確性、完全性、信頼性、安全性等において、いかなる保証もいたしません。当記事は、情報提供を目的として作成されたものであり、投資その他何らかの行動を勧誘するものではありません。また、当記事は筆者の見解に基づき作成されたものであり、当社及び住友商事グループの統一された見解ではありません。当記事の全部または一部を著作権法で認められる範囲を超えて無断で利用することはご遠慮ください。なお、当社は、予告なしに当記事の変更・削除等を行うことがあります。当サイト内の記事のご利用についての詳細は「サイトのご利用について」をご確認ください。
 レポート・コラム
 SCGRランキング
 メディア活動情報

- 2026年10月29日(木)
15:00~17:00、新社会システム総合研究所主催『SSKセミナー』で当社シニアアナリスト 宮之原 正道が講演いたします。会場・オンラインのハイブリッド開催。 - 2026年10月13日(火)
『日刊産業新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年10月13日(火)
ラジオNIKKEI第1『マーケット・トレンドDX』に、当社経済部長 本間 隆行が出演しました。 - 2026年10月9日(金)
『日刊産業新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年10月7日(水)
『日刊産業新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。
Copyright(C) Sumitomo Corporation Global Research Co. Ltd. All rights reserved.
